新质生产力赋能制造业企业绿色转型的理论机制与路径研究
|
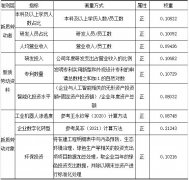
桂智慧,齐田田,熊夏雨,茅天娇,尤其华 (江南大学,江苏 无锡 214122) 摘要:本文以2016-2024年A股制造业上市公司为样本,探究新质生产力对企业绿色转型的影响机制。利用熵值法测算各上市公司新质生产力数据,并采用固定效应模型与中介效应模型,研究发现新质生产力能够有效促进企业绿色转型,中介效应检验表明,新质生产力通过提高企业绿色技术创新能力、缓解企业融资约束促进企业绿色转型。异质性分析表明,新质生产力发展对企业绿色转型的促进效应在技术密集型行业、重污染行业更为显著。本文从企业管理和政府政策两个方面提出建议,以推动制造企业绿色转型升级。 关键词:新质生产力;绿色转型;绿色创新;融资约束 一、引言 新质生产力以新技术、新经济与新业态为主要内涵,是摆脱传统经济增长方式和传统生产力发展路径的先进生产力质态[1]。近年来。学者们关注到新质生产力对企业绿色转型发展的影响。如张鹏伟[2]研究指出新质生产力可以提升资源使用效率、优化产业结构、改善环境治理、促进技术创新与绿色发展;Chen等[3]认为,新质生产力可以加速企业数字化转型,增强融资能力,降低融资约束程度,促进企业绿色转型。总体来看,有关新质生产力发展与企业绿色转型的研究方兴未艾,二者关系有待进一步的数据验证。 二、理论分析与研究假设 新质生产力是技术革命性突破、生产要素创新性配置、产业深度转型升级共同催生的结果,它以创新为核心驱动力,具备高科技、高效能、高质量的显著特征,与企业转型之间存在着紧密且相互促进的关系。一方面,在新质生产力的影响下,企业更加重视研发投入,积极探索前沿技术,推动企业技术创新与产品升级[4]。另一方面,新质生产力促使企业更高效合理地配置生产要素,最大程度发挥人力、物力、财力效能,减少资源浪费,提高生产效率。据此,本文提出如下研究假设: H1:新质生产力能够促进制造业企业绿色转型。 新质生产力与绿色技术创新能力之间存在着密切的互动关系。新质生产力的核心特征与绿色技术创新的“环境-经济”双重属性高度契合。高水平的绿色技术创新意味着企业更可能申请更多的绿色专利,从而拥有更多的创新产出,企业可以通过实施绿色技术创新提升企业的转型绩效[5]。据此,本文提出如下研究假设: H2:新质生产力通过提高企业绿色技术创新能力促进制造业企业绿色转型。 由Pfeffer和Salancik[6]提出的资源依赖理论可知,企业对创新资源的依赖决定了企业对资源所有者的依赖性,这种依赖可以通过资源替代和相互合作来降低。这对企业的经营模式和战略规划提出了更高的要求。新质生产力作为创新起主导作用的先进生产力质态,可以拓宽信息获取的渠道,促进企业与外部各方的信息流通,打破传统融资渠道的壁垒,从而降低融资成本。据此,本文提出如下研究假设: H3:新质生产力通过缓解企业融资约束促进制造业企业绿色转型。 三、研究设计 (一)变量设计 1.被解释变量:企业绿色转型(Green)。本文从宣传倡议(Grep)、战略理念(Grec)、技术创新(Grei)、排污治理(Gree)和监测管理(Grem)5个方面,选取企业绿色化转型关键词,统计各个关键词在制造业上市企业年报文本中出现的频率,形成绿色化转型词频数,并用该词频数加1取自然对数衡量制造业企业绿色化转型程度。 2.解释变量:新质生产力(Xzscl)。本文参照陈海波,路可意两位学者的研究[7],本文采用劳动者、劳动资料与劳动对象作为指标构建因素,涵盖高素质高知识的劳动者、研发投入、智能化投资等关键要素,利用熵值法,构建新质生产力指标评价体系,分别测定各细分指标的影响权重(见表1)。 表1 新质生产力指 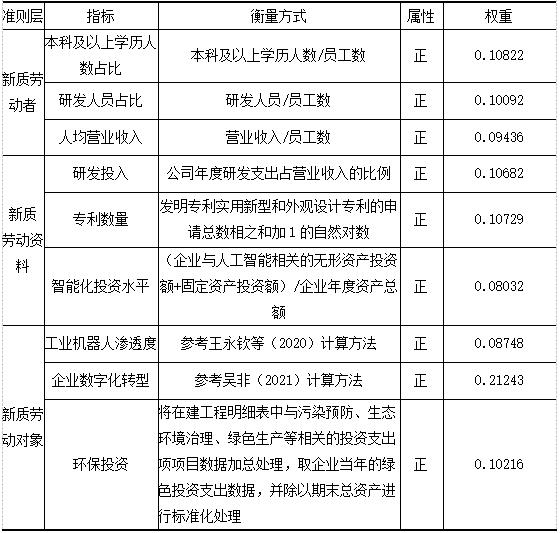 3.中介变量:企业绿色技术创新能力(GTI)、企业融资约束(SA)。本文利用企业绿色发明专利申请量来衡量企业绿色技术创新能力。企业融资约束则基于Hadlock和Pierce[8]的SA指数计算公式,即 SA=-0.737*SIZE+0.043*SIZE2-0.04*OLD, 作为融资约束的代理变量。 4.控制变量:本文选取9个企业特征作为控制变量,具体说明见表2。 表2 变量指标名称与测度 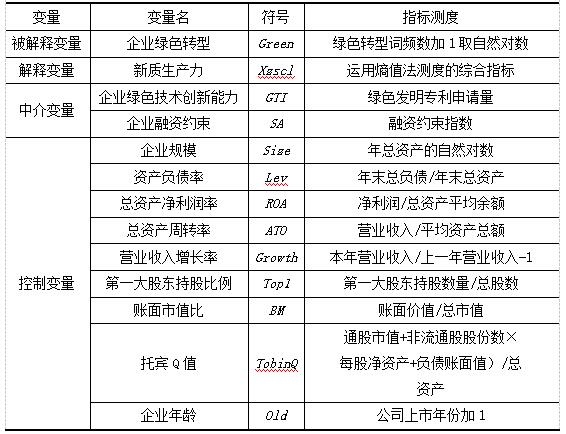 (二)模型构建 为检验H1,本文借鉴陈海波(2025)的做法,构建了以下回归模型: Greenit=α+βxzsclit+Ycontrolit+μit+εit(1) 其中,Green代表企业绿色转型;i、t分别代表地区及年份;Xzscl代表企业新质生产力;α表示常数项;Control为系列控制变量;ε表征随机扰动项。 为厘清绿色技术创新能力和企业融资约束是否在新质生产力和企业绿色转型中产生中介作用,借鉴江艇(2022)的做法[9],构建传导机制模型: Greenit=Y0+Y1Msit+Y2controlit+εit(2) Msit=φ0+φ1xzsclit+φ2controlit+εit(3) 其中,MS为中介变量,包括绿色技术创新能力和企业融资约束。 (三)样本来源与数据收集 本文选取2016-2024年我国A股制造业上市公司为研究对象,从Wind和CSMAR数据库中获得企业财务数据和公司治理数据。在数据处理中,剔除ST、*ST公司和数据缺失严重的样本,对主要变量进行1%和99%分位数的缩尾处理。 四、实证结果分析 (一)描述性统计 描述性统计结果如表3所示。企业绿色转型指标Green的均值为2.847,标准差为1.063,表明制造业企业在绿色转型方面整体处于中等水平。新质生产力指标Xzscl的均值为0.436,标准差为0.127,中位数0.441接近均值,表明样本企业的新质生产力发展水平相对均衡。企业绿色技术创新能力GTI的均值为1.872,标准差为1.534,最大值与最小值差距较大,说明不同企业的创新能力存在较大差距。企业融资约束指标SA的均值为-3.627,标准差为0.584,该指标值越小表示融资约束程度越高。 表3 主要变量描述性统计 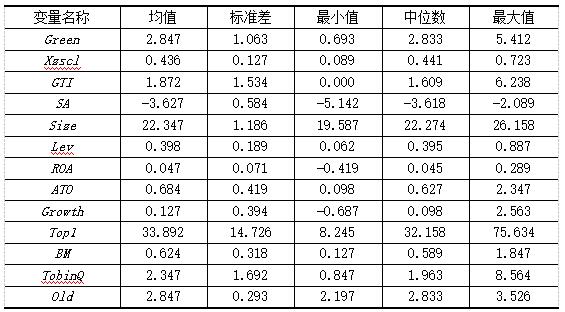 (二)假设检验 1.主效应检验 为验证新质生产力对制造业企业绿色转型的直接影响效应,本研究采用固定效应面板回归模型进行实证检验。表4报告了主效应检验的回归结果。 表4 新质生产力对企业绿色转型的主效应检验 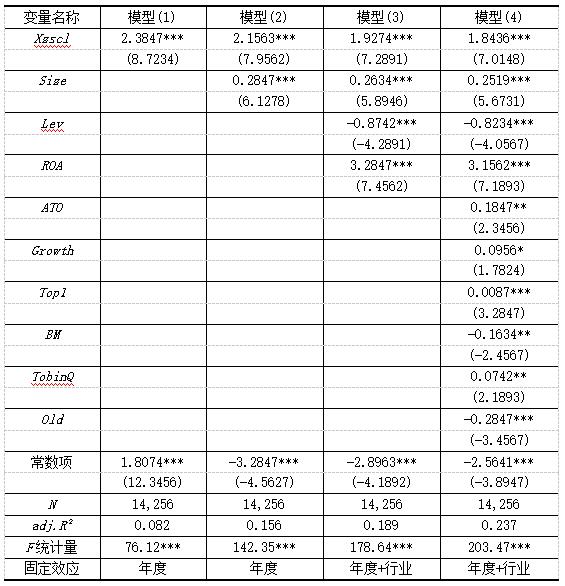 注:*、**、***分别表示在1%、5%、10%水平上显著。下同。 在模型(1)中,仅控制年度固定效应的情况下,新质生产力的回归系数为2.3847且在1%水平上显著,表明新质生产力发展水平每提高1个单位,企业绿色转型程度平均提升2.38个单位,说明新质生产力对制造业企业绿色转型具有显著的正向影响效应,H1得到验证。 2.中介效应检验 为深入探讨新质生产力影响企业绿色转型的内在机制,本研究采用三步法中介效应检验程序,检验绿色技术创新能力和融资约束缓解的中介作用。 在模型(2)中,新质生产力对绿色技术创新能力具有显著正向影响,表明新质生产力发展能够有效提升企业的绿色技术创新投入和产出。在模型(3)中,当同时纳入新质生产力和绿色技术创新能力时,绿色技术创新能力对企业绿色转型的影响系数为0.0895且显著为正,而新质生产力的直接效应降至1.3847,相比模型(1)有所下降但依然显著,表明绿色技术创新能力在新质生产力与绿色转型表现之间存在部分中介效应。模型(4)(5)的检验结果则表明企业融资约束在新质生产力与绿色转型表现之间存在部分中介效应。 表5 中介效应检验 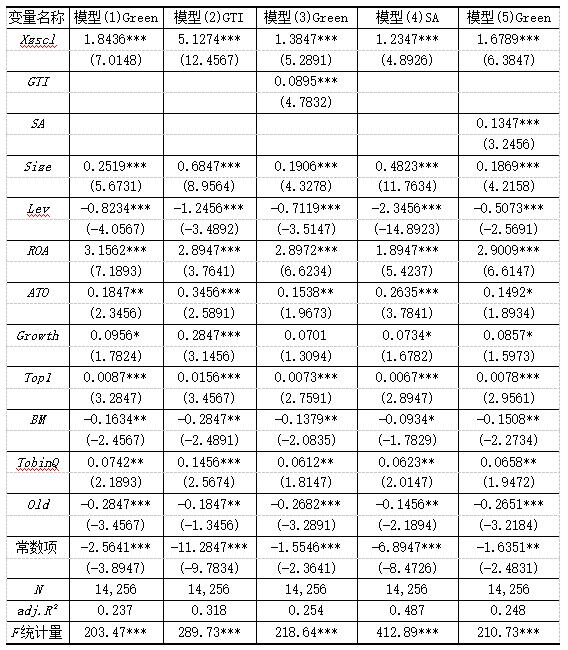 (三)异质性分析 为深入理解新质生产力对制造业企业绿色转型影响的边界条件和差异化特征,本研究从行业特征异质性进行分析。结果如表6所示,新质生产力对企业绿色转型的促进效应在技术密集型行业、重污染行业更为显著。对技术密集型企业而言,其本身具有较强的研发能力,新质生产力的应用为其提供了研发新技术的动力;对重污染企业而言,进行绿色技术创新以降低生产成本将使其获得更大的竞争优势。 表6 异质性分析 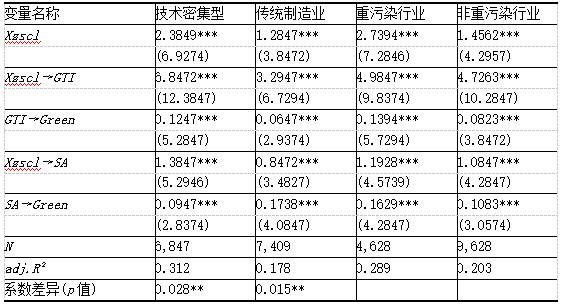 五、研究结论与启示 研究发现:第一,新质生产力对制造业企业绿色转型存在显著正向影响。第二,新质生产力通过提高企业技术创新能力、缓解融资约束从而推动企业绿色转型,且通过滞后期检验和稳健性检验此结论依然成立。第三,新质生产力发展对企业绿色转型的促进效应在技术密集型行业、重污染行业中更为显著。 基于本次研究结论,本文从企业管理和政府政策两方面得出以下启示:对于制造业企业,制造企业应充分认识新质生产力的重要作用,将发展新质生产力作为长期战略,加大对绿色技术、数字技术的研发投入,推动生产流程智能化低碳化,实现资源配置效率和环境效益的双重提升。对于政府,政府应构建并完善相关的政策支持体系,对于使用绿色技术的制造业企业,给予税收减免、市场准入优先等激励性政策,吸引更多制造企业进行绿色转型。 参考文献: [1]葛世龙,涂振宇.政府数据治理、数字生态与企业新质生产力[J].工业技术经济,2025,44(6):57-67. [2]张鹏伟.新质生产力赋能制造业绿色转型探析[J].财会月刊,2024,45(20):116-122. [3]ChenHZ,YangJ,WangY.CorporateNewQualityProductiveForcesandSustainableDevelopment [J].JournalofTransitionEconomicsandFinance,2025,(prepublish): [4]胡玲,王铭,金钟文.动态能力对企业的环境、社会责任和公司治理(ESG) 表现的影响——基于绿色创新的中介作用[J].科技管理研究,2024,44(17):220-229. [5]魏荟茹,张杰.数字赋能、环境规制与制造业企业绿色转型[J].财经论丛,2025,(12):113-124. [6]PFEFFERJ SALANCIKG.Theexternalcontroloforganizations: aresourcedependenceperspective[M].NewYork:Harper&Row,1978 [7]陈海波,路可意.新质生产力赋能对外贸易绿色转型的机制研究[J].价格月刊,2025(1):30-40. [8]HADLOCKCJ,PIERCEJR.Newevidenceonmeasuringfinancialconstraints:movingbeyondtheKZindex [J].TheReviewofFinancialStudies,2010,23(5):1909-1940. [9]江艇.因果推断经验研究中的中介效应与调节效应[J].中国工业经济,2022(5):100-120. |
下一篇:没有了
 C2M模式驱动的企
 企业战略转型中的
 新质生产力赋能制
 我国数字化转型风
 企业流程数字化转
 数字平台对制造企
 基于SEM的轻食消
 数字经济创新发展