基于耐心资本视角的机构投资者分心与资产误定价
|
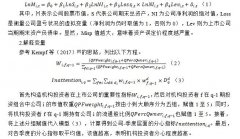
王松,袁一航 (兰州理工大学经济管理学院,甘肃 兰州 730050) 摘要:随着中国资本市场改革的不断推进,机构投资者在资本市场中的影响正日渐凸显,这为改善资本市场长期存在的资产价格“异象”问题提供了新的契机。在此背景下,深入研究机构投资者交易行为对资本市场定价的影响,具有重要意义。本文选取2013—2023年A股上市公司为研究样本,研究发现机构投资者分心提高了资产误定价水平;机构投资者分心会扩大高管机会主义减持规模,进而提高资产误定价程度;耐心资本能够抑制机构投资者分心所导致的资产误定价程度;此外,机构投资者分心程度对资产误定价的影响在非国有企业中更明显。 关键词:机构投资者分心;资产误定价;耐心资本 一、引言 2025年10月28日发布的《中共中央关于制定国民经济和社会发展第十五个五年规划的建议》中指出,要加快建设金融强国,健全投资和融资相协调的资本市场功能。经过多年的改革发展,我国资本市场已经到了从高速增长向高质量发展加快转变的阶段,而优化投资者结构、提升市场定价水平是推动经济高质量发展的重要途径。在此背景下,深入研究机构投资者在市场定价中的行为,有助于推动资本市场高质量发展。 机构投资者作为资本市场核心参与主体,其投资决策行为对市场定价至关重要,其凭借专业研究团队、多元信息渠道及资金配置能力,能有效提升市场信息效率;但部分机构易受市场情绪、短期业绩考核压力等影响,陷入“羊群行为”的系统性决策偏差,加剧股价波动。与此同时,我国资本市场尚处于发展阶段,散户投资者规模大,市场信息披露机制尚未完全完善,部分公司存在信息不对称等问题,导致资产价格“异象”长期存在。机构投资者的双重性叠加我国资本市场散户占比高、市场机制待完善的现状,使其治理效应的发挥面临挑战。所以,机构投资者的行为会怎样影响资产定价?对该问题的解答,不仅能够深化对机构投资者行为的认知,还完善了资本市场定价机制。 目前有学者发现机构投资者网络能通过提高股票流动性,从而减轻资产误定价[1]。然而鲜有文献从有限注意力这个角度出发。行为金融学认为,投资者受限于自身认知资源,可能会产生认知偏差,而当个人认知偏差形成群体偏差时,资产价格会出现偏离,而且这种偏离无法通过个体行为的相互影响来抵消[2]。另外,注意力本就是人类认知的开端,所以投资者在注意力分配上出现偏差时即分心,会直接影响其对资产价值的判断,进而造成资产价格偏离基本面。当机构投资者遭受外生事件冲击时,其对上市公司的监督与信息挖掘力度会随关注程度下降而减弱,这种分心易被管理层利用进行自利行为,进而扭曲信息传递导致股价中反映的企业自身特质信息减少,企业市场价值偏离其基本面价值,最终引发资产误定价[3]。基于此,本文将从理论和实证两方面厘清机构投资者分心与资产误定价之间的关系,为缓解上市公司资产误定价现象提供一定思路,有助于防范金融风险,为资本市场健康发展注入活力。 本文边际贡献主要有:第一,明确了机构投资者注意力在投资组合内部分散时对资产误定价的影响。第二,从“监督失效”视角切入,揭示机构投资者分心会加剧高管机会主义减持行为,进而提高资产误定价程度;第三,揭示了耐心资本能够抑制机构投资者分心带来的资产误定价,为上市公司积极培育耐心资本,以及监管部门引导机构投资者长期理性投资行为提供了新的思路。 二、理论分析与研究假设 (一)机构投资者分心与资产误定价 资产价格是投资者基于自身认知与信息判断所做出的行为决策共同作用的的函数,而信息是投资者开展理性决策的基础。只有投资者能够获取充分、真实且及时的信息,才能准确评价资产的内在价值。机构投资者作为市场重要的信息传播者,其可通过交易行为等途径向市场传递反映股票内在价值的信号,进而影响公司资产价格。其次,机构投资者也是重要的监督者,通过监督与治理公司,约束管理层的非理性决策,减少企业经营中的风险隐患,进而影响上市公司的内在价值。但机构投资者并非是完全理性的市场主体,其分心易引发监督缺位,上市公司往往会抓住机构投资者注意力分散导致监督失效的时机进行杠杆操纵,借此快速获取企业经营扩张等所需的资金,部分企业甚至会突破合理负债底线,加剧企业财务风险。同时,机构投资者的分心还会显著弱化上市公司董事会的内部治理绩效,使得董事会在监督经营决策、制衡管理层机会主义行为方面难以有效发挥。这些行为会降低股价中的特质信息含量,使其更易受市场噪音影响,进而无法真实反映公司内在价值。基于此,本文提出假设H1: H1:机构投资者的分心程度越高,资产误定价水平相应越高。 (二)高管机会主义减持的中介效应 现有研究表明高管机会主义减持会加剧资产误定价[4],主要是因为高管作为企业经营决策的核心参与者,掌握着企业经营状况信息,其机会主义减持行为将会给外界带来企业面临风险以及管理层自利倾向的信号,进而会影响外部投资者的决策判断,削弱外部投资者对企业的信任,这种信任缺失将不利于市场客观评估企业的真正价值。此外,机构投资者分心会导致对企业监督力度弱化,而当企业面临“监督失效”问题时,外部投资者与高管在私有信息掌握上的差距会拉大,高管的信息优势将更凸显,同时也降低了其操纵信息的违规成本。而高管的机会主义减持本质上是对公司负面特质信息的“选择性利用”,高管在减持股票前会基于机会主义动机对特质信息披露进行策略性操纵比如隐匿公司负面信息等,从而导致股价无法反映真实情况,公司价值偏离。基于此,本文提出假设H2: H2:机构投资者分心会导致高管机会主义减持,进而加剧资产误定价。 (三)耐心资本的调节效应 耐心资本是以长期投资为核心的资本,其投资目标并非追逐短期收益,而是关注能创造长期回报的投资行为,一般不会受市场短期波动的影响,且拥有较强的风险承受能力,可通过长期持仓与深度参与的方式实现风险对冲。已有研究发现耐心资本可以抑制企业大股东掏空行为、降低企业非效率投资等。因此,耐心资本作为具有长期视角和价值投资的资本,可能发挥重要的调节作用。一方面,耐心资本向市场释放长期信心信号,并凭借自身深度研究能力传递企业真实价值信息,从而稳定因机构投资者分心而恶化的市场环境,为股价提供稳定的特质信息,进而缓解误定价效应。另一方面,在机构投资者分心导致监督效应减弱的场景下,耐心资本依托其长期投资导向的特性,对上市公司施加持续有效的监督,从而减少公司因机构投资者分心导致的监督缺失而引发的价值扭曲行为,最终有效降低资产误定价。基于此,本文提出假设H3: H3:耐心资本的增加能够抑制机构投资者分心带来的资产误定价。 三、研究设计 (一)样本选择与数据来源 本文选取2013—2023年国内A股非金融上市公司作为研究样本,剔除ST、*ST或PT的公司以及核心变量缺失的观测值,并对连续型变量进行了双侧1%的缩尾处理,最终得到37541个观测值。本文数据均来源于国泰安数据库。 (二)变量测度 1.被解释变量 借鉴孙泽宇(2024)的做法,通过比较股票市值与其基础价值间差异来衡量资产误定价程度[5]。首先根据式子(1)衡量公司股票基础价值V,然后通过计算Ln(M/V)并取绝对值,最后得到衡量公司层面资产误定价的指标Misp。 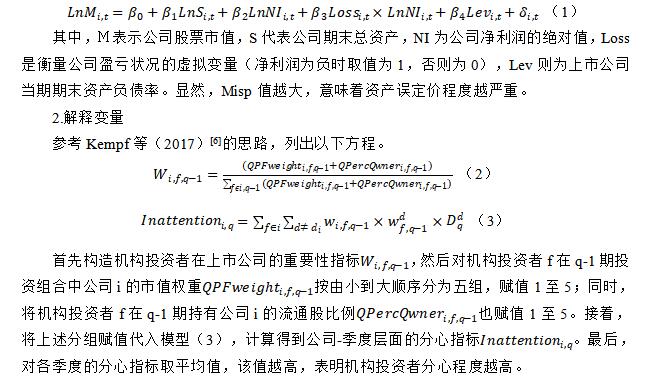 3.控制变量 借鉴已有文献(毕鹏等,2024),本文选取的控制变量如表1。 表1 主要变量定义 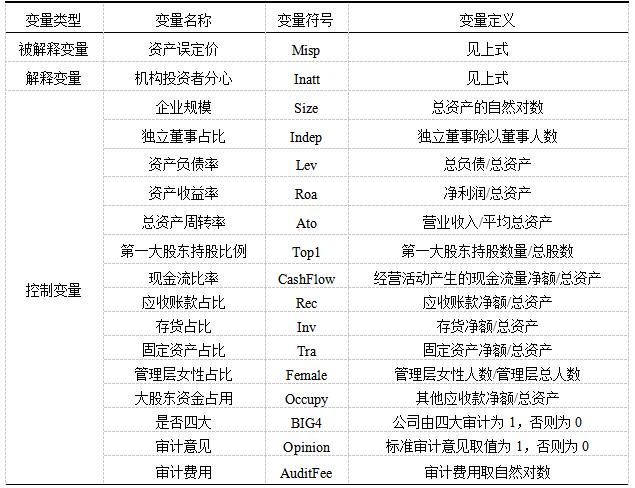 (三)模型构建 为了检验机构投资者分心对资产误定价的影响程度,本文建立以下基准回归模型: 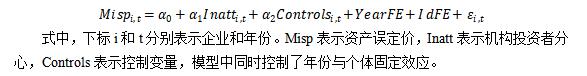 四、实证结果分析 (一)描述性统计 如表2所示,资产误定价的平均值为0.0245,极差为0.3805,说明不同公司在资产误定价方面呈现出一定差异。机构投资者分心的中位数为0.0112,极差为0.0136,说明不同公司的机构投资者分心程度也呈现出一定差异。 表2 主要核心变量的描述性统计 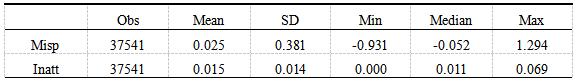 (二)基准回归 表3列示了基准回归模型结果,其中第(1)列和第(2)列中的Inatt都在1%的水平上正显著,说明无论是否加入控制变量,机构投资者分心都加剧了资产误定价,支持了假设H1。 表3 基准回归结果 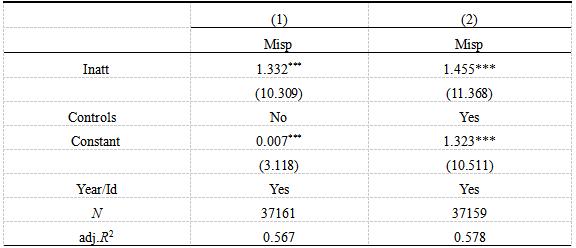 注:括号内为t值,∗、∗∗和∗∗∗分别表示在10%、5%和1%的水平下显著,后表同。 (三)稳健性检验 1.倾向得分匹配 为避免不可观测变量对核心变量造成的内生性干扰以及样本选择偏误问题,本文选取倾向得分匹配法,根据机构投资者分心的中位数划分高低组构造虚拟变量,按照1:1最近邻匹配的方式完成样本匹配,再重新进行回归分析。其中,平均处理效应(ATT)的T值为14.99,且该结果在1%的水平上显著,说明匹配效果较好。同时由表4中(1)可知,Inatt的回归系数均显著为正,支持假设H1。 2.工具变量法 资产误定价水平高的企业也可能导致机构投资者分心,从而引发反向因果。为解决该问题,本文采用同年度同省份其他公司机构投资者分心均值(IV)作为工具变量[7],以解决个体企业层面的内生性问题。这种方法能够捕捉行业和地区的外部冲击,而不直接受个体企业的决策影响,符合工具变量的外生性假设。由表4中(3)可知,在两阶段回归分析中,Inatt的系数都显著为正,表明在控制内生性影响后,假设H1依然成立。 3.解释变量滞后一期 为缓解双向因果问题,本文采用解释变量滞后一期来进行稳健性检验,表4显示,机构投资者分心对企业资产误定价的影响仍然显著为正,说明研究结论排除了反向因果干扰,支持了假设H1。主要是因为机构投资者因前期行业极端收益率等事件陷入分心状态时,其对所覆盖企业的基本面分析和投资决策监督等行为会出现持续性缺位,导致对企业价值判断出现偏差以及对股价异常波动的纠正滞后,进而持续造成企业资产价格偏离。 4.控制行业-年度的交互固定效应 尽管本文在基准回归模型中已对个体与年份固定效应予以控制,但尚未考虑不同行业对时间冲击的反应异质性。为此,本文在控制个体固定效应的基础上,纳入年份-行业固定效应展开检验。由表4可知,Inatt的回归系数在1%的水平下显著为正,表明在考虑行业层面的时间冲击异质性后,H1成立。 表4 稳健性检验回归结果 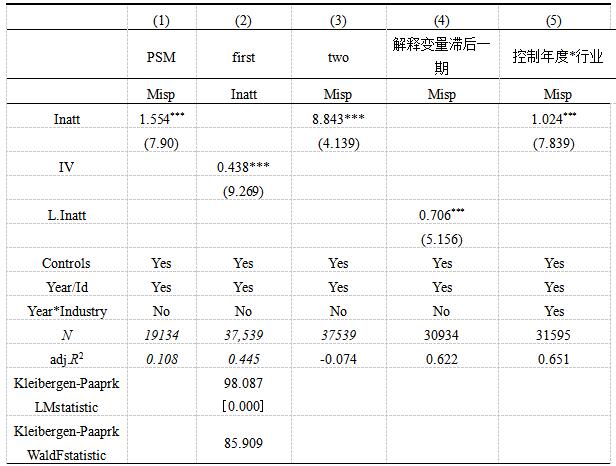 注:方括号内为不可识别检验的P值。 (四)机制检验 1.高管机会主义减持的中介效应 参考黄婉等(2025)研究构建中介变量—高管机会主义减持金额(SELL)以及次数(SellTimes)[8],该指标值越大,高管机会主义减持力度越强。表5里列(1)和列(2)显示机构投资者分心的回归系数均显著为正。这表明,机构投资者处于分心状态时,高管的机会主义减持行为会变得更加严重。而学者刘任帆等(2025)已证明高管机会主义减持会加剧资产误定价,所以高管机会主义减持在机构投资者分心影响资产误定价的过程中发挥中介作用,支持了假设H2。 2.耐心资本的调节效应 基于前文分析,耐心资本能够抑制机构投资者分心导致的资产误定价。本文参考邱蓉等(2024)研究构建调节变量—耐心资本(Pat) [9]。表5列(3)和列(4)显示,机构投资者分心与耐心资本的交互项系数为-1.7502,在1%水平上显著为负,表明耐心资本在机构投资者分心影响资产误定价中发挥负向调节作用,支持了假设H3。 (五)异质性 产权性质作为企业治理中的关键因素,其差异会影响企业的经营情况,进而使机构投资者分心所产生的经济后果不同。相较于非国有企业,国有企业核心目标并非盈利,管理层对短期业绩变动的关注度有限;而非国有企业的管理层或控股股东在机构投资者监督不足时,则更有可能借助盈余操纵、关联交易等进行利益输送,导致信息质量下降、公司真实价值受损。因此,机构投资者分心所引发的监督缺位,对非国有企业资产误定价的推动作用更为明显。据表5可知,组间系数差异为1.337,并在1%的水平上显著为正,说明不同产权性质存在显著差异。 表5 机制以及异质性回归结果 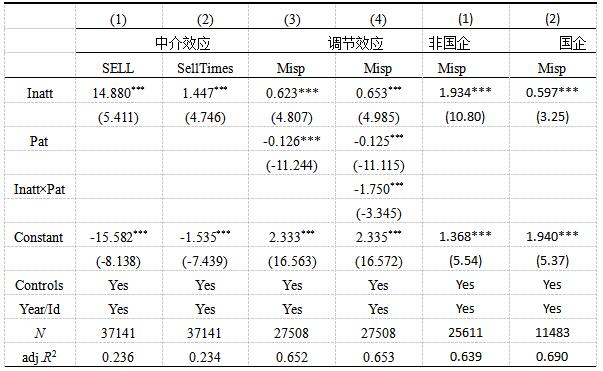 五、结论与启示 本文以2013-2023年A股上市公司为样本,得出了以下结论:第一,机构投资者的注意力分散程度越高,资产误定价的程度也就越高,其作用路径在于机构投资者分心会加剧高管的机会主义减持。第二,耐心资本能够缓解机构投资者分心,进而抑制企业资产误定价。第三,机构投资者分心所引发的资产误定价在非国有企业的企业中更为突出。 基于上述研究,本文得出以下的启示:第一,机构投资者应合理控制投资组合规模,避免因持仓过于分散导致分心,需深入分析企业经营状况等关键信息,减少分心带来的非理性定价影响。机构投资者也应强化长期投资理念,主动培育耐心资本,引导资产价格回归内在价值。第二,企业应健全高管激励与约束机制,引导高管关注企业长期价值提升,减少短期机会主义减持行为;同时完善监事会与独立董事监督制度,加强内部监督。第三,监管部门作为重要的引导者与守护者,应推动机构投资者向注重公司价值、秉持理性长期投资的方向发展,重视机构投资者市场角色,提高机构投资者的专业知识水平,助力机构投资者更好地发挥资本市场“稳定器”的作用。 参考文献 [1]毕鹏,王丽丽.机构投资者网络与资产误定价:激浊扬清抑或推波助澜[J].金融发展研究,2022(5):39-48. [2]Kahneman D ,Tversky A ,胡宗伟 .前景理论:风险决策分析[J].经济资料译丛,2008(1):1-18. [3]Ni X ,Peng Q ,Yin S , et al.Attention! Distracted institutional investors and stock price crash[J].Journal of Corporate Finance,2020,64 [4]刘任帆,范莹莹.高管机会主义减持与资产误定价[J].上海金融,2025(1):14-30+68. [5]孙泽宇.关键审计事项披露缓解了资产误定价吗?[J].财贸研究,2024,35(3):98-110. [6]Kempf E ,Manconi A ,Spalt O .Distracted Shareholders and Corporate Actions[J].The Review of Financial Studies,2017,30(5):1660-1695. [7]严若森,吕志栋,李浩,等.股东环境积极主义与企业绿色创新——来自中国重污染行业 上市公司的经验证据[J].科技进步与对策,2024,41(18):12-22. [8]黄婉,罗宏.限制高管机会主义减持能够提升股价信息含量吗?——来自“减持新规” 的经验证据[J].管理评论,2025,37(2):3-18. [9]邱蓉,田子豪,买俊鹏,等.耐心资本与企业全要素生产率提升[J].证券市场导报,2024(12):3-12. |
下一篇:没有了
 商业银行保本收益
 基于耐心资本视角
 连锁股东对企业短
 数字金融能否助推
 环境规制、数字金
 科技金融赋能绿色
 商业银行数字化转