数字金融对制造业价值链地位提升的影响研究
|
戴宇宁 (江苏科技大学经济管理学院,江苏 镇江 212000) 摘要:本文基于2011—2020年中国大陆30个省份(不包括西藏)的面板数据,构建固定效应、中介效应及门槛效应模型探究数字金融对我国制造业价值链地位的影响及作用机制。通过实证分析发现,随着数字金融的发展,我国制造业在全球价值链上的地位得到明显提升。此外,消费升级在数字金融对制造业价值链地位的影响中起到了中介作用。此外还分析了数字金融对制造业价值链地位的非线性影响。本文的研究成果为促进制造业在全球价值链中的攀升,提供了理论支持和政策建议。 关键词:数字金融;制造业价值链;消费升级;门槛效应 中国制造业是国家工业与科技实力核心载体,其全球价值链(GVC)地位支撑实体经济高质量发展。虽凭完整产业链和高效协作成为“制造大国”,但“大而不强”问题突出。近年来,全球经济治理调整加剧矛盾,逆全球化中一些国家用关税、技术封锁等手段重构全球价值链。在此背景下,推动制造业价值链向高端攀升、实现“制造强国”转型成热点议题。 面对全球价值链重构与产业竞争变革,数字化转型重构制造业优势成为关键。数字金融为价值链攀升提供了战略支点。数字技术催生金融变革,重塑要素配置、创新服务模式,赋能制造业提升价值。其技术基础从计算机、移动互联发展到大数据等多领域。数字与金融融合加快,多国将数字金融列为重要规划,以其为核心的新金融模式成为制造业升级重要途径。在全球制造业价值链重塑与数字金融崛起交汇点,需厘清两者内在联系,研究其在产业升级中的作用,这有助于深化对数字金融机制理解,为我国制造业企业全球价值链定位提供决策支持。 现有研究数字金融对制造业价值链地位影响的文献,主要用出口国内附加值率(DVAR)、出口技术复杂度(ES)、等指标测度全球价值链地位。金祥义、张文菲(2022)[1]基于2011—2013年企业数据,研究发现数字金融可改善出口贸易边际、优化出口量价结构,提升企业出口附加值率,实现全球价值链地位跃升;王智新等(2022)[2]用2011—2018年省级数据,将数字金融发展融入异质性企业贸易理论模型,发现其显著提高出口技术复杂度;何文彬、井艺雷(2023)[3]以2012年中国民营制造业企业为样本,构建数字金融二级维度指标,发现数字普惠金融提高了1659家企业的GVC参与率。 在影响机制上,现有研究大多从供给侧视角展开。企业技术创新能力的提升作用获得普遍认同,涂强楠和何宜庆(2021)[4]、王爱玲(2022)[5]指出数字普惠金融可增强企业自主创新能力;许钊等(2022)[6]提出“技术创新效应”是数字金融推动制造业升级的核心机制;方霞等(2023)[7]发现技术创新促进作用呈非线性特征,数字金融技术红利有最优窗口期。缓解融资约束是另一关键机制,辛大楞、邓祥莹等(2021)[8]指出金融科技可摆脱企业融资困境;张铭心等(2021)[9]认为数字金融能提升企业资金利用效率、减轻融资约束,提高企业在国际价值链中的地位;罗国良(2025)[10]提出数字金融与制造业全球价值链分工地位呈“倒U”型曲线关系。此外,微观主体与制度环境的中介作用逐步被揭示,孙哲远(2024)[11]揭示了中小企业的枢纽作用,马娟等(2025)[12]论证了营商环境优化与人力资本提升的中介作用,显示数字金融可间接推动价值链攀升。 综上所述,已有文献以企业创新能力、缓解融资约束为核心传导机制,为研究提供了一定参考。但仍存在局限,一是多聚焦供给侧,对需求侧传导机制关注不足;二是虽关注数字金融与价值链的非线性关系,但未深入分析居民消费升级差异化水平下的不同影响。鉴于此,本文创新性从需求侧切入,将消费升级纳入分析框架作为潜在传导渠道,构建中介效应检验模型揭示数字金融通过消费升级作用于制造业价值链攀升的内在机理,进一步运用门槛效应模型研究三者间的非线性关联特征。 二、理论分析与研究假设 (一)数字金融与制造业价值链攀升 基于金融发展理论,数字金融通过大数据征信和区块链技术等手段,有效降低了信息不对称性,拓宽了制造业企业的融资渠道(Beck T,2007)[13]。此外,数字金融有巨大的潜力来提高金融服务效率(黄益平,2020)[14],数字金融依托大数据技术精准评估企业信用风险,定制个性化服务,加速企业创新创业活跃度,高效的金融服务能够提升生产性投资和研发型生产的效率,为企业带来更好的研发和创新效果,并最终有助于企业在全球价值链中的现代化。基于此,本文提出: 研究假设H1:数字金融对我国制造业价值链地位有显著的提升作用。 (二)数字金融、消费升级与制造业价值链攀升 首先,数字金融的发展促进了居民消费行为的多样化(张李义等,2017)[15],实现了对消费增长的有效促进(朱宝林,2020)[16]。其次,数字金融改善了投融资业态模式,构建了方便快捷且不受时空限制的交易支付方式(王军生等,2022)[17],进而促进消费升级。最后,数字金融为消费者提供了丰富的投资理财方式,提升居民风险管理能力进而促进居民消费升级(黄凯南,2021)[18]。而消费升级作为需求端,它既可以激发企业在供给侧的动力,也可以通过推动自身需求侧的发展来促进全球价值链地位的演变(康金红和戴翔,2021)[19],本地消费升级和市场规模扩张均能诱发全球价值链中高端环节向本地转移(谢呈阳等,2021)[20]。基于此,本文提出: 研究假设H2:消费升级在数字金融与制造业价值链升级间发挥中介作用,即数字金融通过推动消费结构升级间接促进制造业向价值链高端攀升。 (三)数字金融对制造业价值链地位的影响存在门槛效应 依据非线性增长理论(Hansen 1999)[21]经济发展存在阶段性跃迁和阈值效应,呈现"S型"或分段式增长路径,呈现需求端升级与技术供给能力正向循环。消费升级初级阶段,消费者需求向品质化、多样化转变,仅少量先驱企业尝试升级创新,数字金融支持有限。消费升级到一定水平,市场对高品质产品需求大增,促使企业加大研发投入、技术创新,数字金融凸显作用。基于此,本文提出: 研究假设H3:数字金融对我国制造业价值链地位的影响存在门槛效应,当消费升级跨越临界值时,其促进作用将显著增强。 三、研究设计 (一)模型构建 本文构建固定效应模型来检验数字金融对制造业价值链地位的直接影响,模型设定如下: 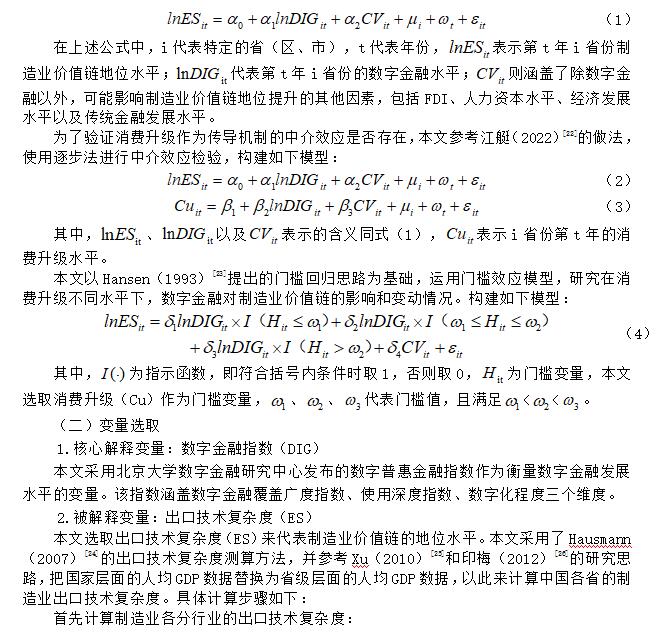 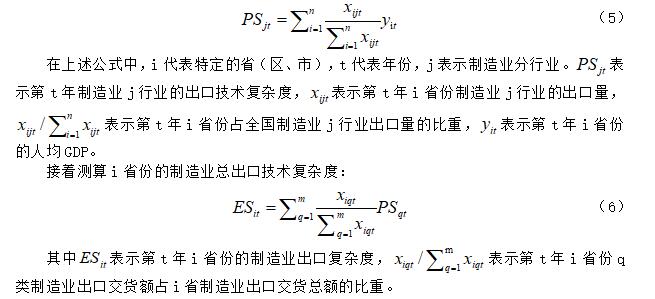 3.中介变量:消费升级(Cu) 国家统计局将其分为生存型消费、发展型消费和享受型消费三种。本文参考(Song,2021)[27]的做法选择发展型和享受型消费在消费总额中所占的比重,对居民消费升级水平进行测度。 4.控制变量
本文选取了外商直接投资水平(fdi)、人力资本水平(hum)、经济发展水平(agdp)以及传统金融发展水平(tra)作为本文的控制变量,以防对后文的实证分析产生干扰。具体来说,fdi通过历年人民币汇率折算后,各地级市实际利用外商投资额与GDP的比率来表示;hum以全部就业人员的平均受教育年限来表示;agdp通过各省人均地区GDP来衡量;而tra则是通过金融机构年末贷款余额与地区GDP的比率来表示。 (三)数据来源与变量描述性统计 本文选取2011-2020年除西藏外中国其他30个省份(自治区、直辖市)的面板数据。其中,出口技术复杂度相关数据通过中国贸易外经统计年鉴、海关贸易数据库等计算得出,核心解释变量数字金融数据来自北京大学数字金融中心公布的数字普惠金融指数,消费升级及控制变量数据则从国家统计局、各省统计年鉴获取。因变量数量级不同,对部分变量进行了对数转换。接着,对关键变量进行描述性统计,表1结果显示:制造业价值链地位(lnES)均值为11.186,数字金融(lnDIG)均值为5.219,不同省份数字金融水平差距较大,标准差为0.668。 表1 主要变量描述性统计 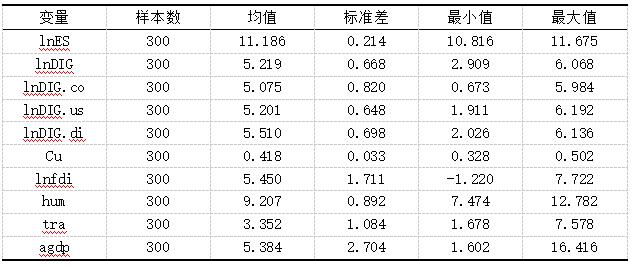 四、实证结果与分析 (一)基准回归 我们通过豪斯曼检验拒绝了原假设,从而确定采用固定效应模型。接着,对各变量进行了VIF检验,发现所有解释变量的VIF值均低于10,这表明解释变量之间不存在显著的多重共线性。回归结果如表2所示,数字金融对制造业价值链地位提升的影响,第(1)列为数字金融总指数的固定效应回归结果,第(2)-(4)列分别为数字金融的分指数的回归结果。 表2 基准回归结果 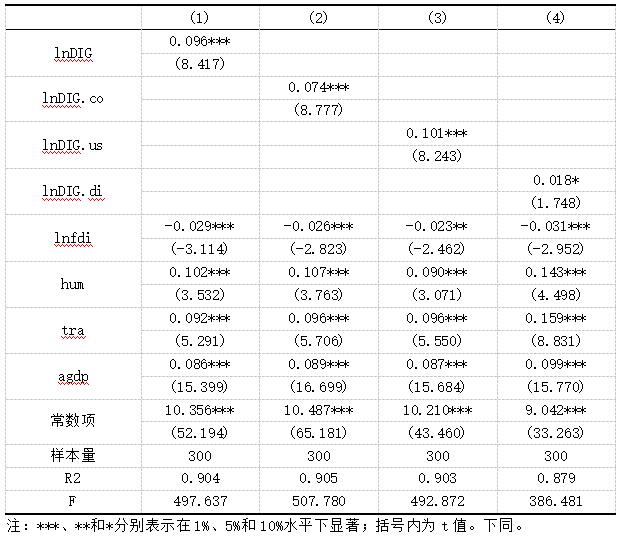 根据回归结果,首先,核心解释变量数字金融在1%的显著性水平下通过假设检验,表明其对提升我国制造业价值链地位有积极推动作用,此外,数字金融分指数覆盖广度和使用深度在1%的显著性水平下通过检验,数字化程度在10%的水平下通过检验。 (二)内生性问题 为避免因反向因果及测量误差等因素引发的内生性问题,本文借鉴屠年松等(2022)[28]的方法,采用面板工具变量法,将数字金融指数的一阶滞后项作为工具变量,进行内生性分析。结果如表3所示,从第(1)列可以看出工具变量(L.lnDIG)是和解释变量(lnDIG)显著相关的,第(2)列可以看出工具变量(L.lnDIG)在1%的显著性水平下通过了假设检验,其每增加一个单位,制造业价值链地位水平将提升0.11,这一结果与基准回归结果基本吻合,验证了前文实证的可靠。 表3 内生性分析 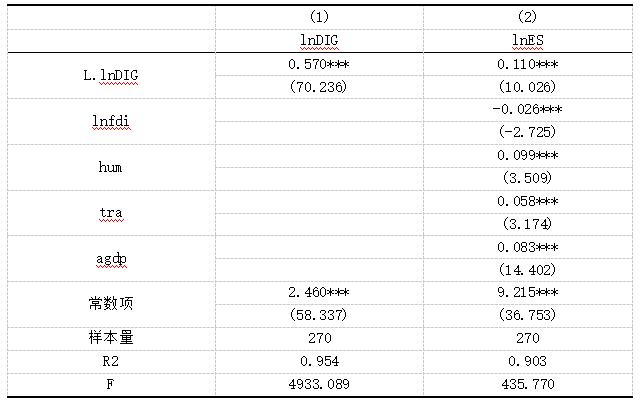 (三)稳健性检验
为验证上述结论的稳健性,本文将分别采用替换核心解释变量和缩尾处理两种方法对原始数据进行稳健性检验。 1.替换核心解释变量
本文借鉴盛天翔等(2020)[29]等的做法,从百度指数页面中获取不同城市的数字金融相关关键词信息,包括金融科技、互联网金融等18项,将关键词日均值相加并其取自然对数处理后,替换数字普惠金融指数。回归结果如表4所示,lnFintech的回归系数为0.135,且在1%的水平下显著,印证了前文结果的稳健性。 2.缩尾处理
由于数据中常存在极端值,所以本文对样本数据使用了1%和99%的双边缩尾方法进行基准回归,回归结果如表4所示,数字化金融对制造业价值链地位的影响系数为0.093,且在1%的水平下显著,进一步证明了结果的稳健。 表4 稳健性检验 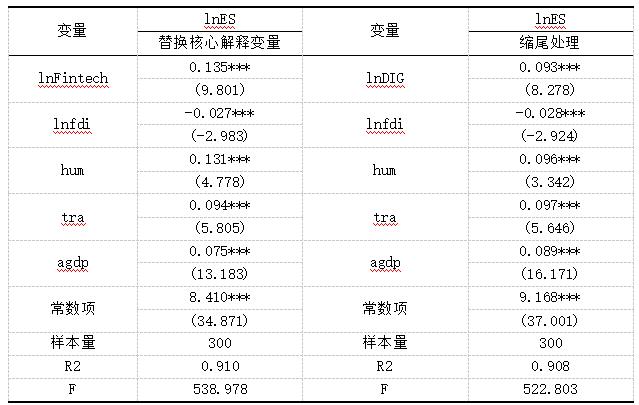 五、进一步分析 (一)机制分析 中介效应检验结果表5如下所示。结果显示,在1%水平上通过显著性检验,表明数字金融能够有效通过消费升级提高我国制造业价值链地位。此外,为证明中介效应检验结果的稳健,本文还采用Sobel检验和Bootstrap检验来进一步证明中介效应的成立,其中Sobel检验、Bootstrap检验的P值均小于0.05,表明拒绝原假设,中介效应成立。 表5 中介效应检验结果 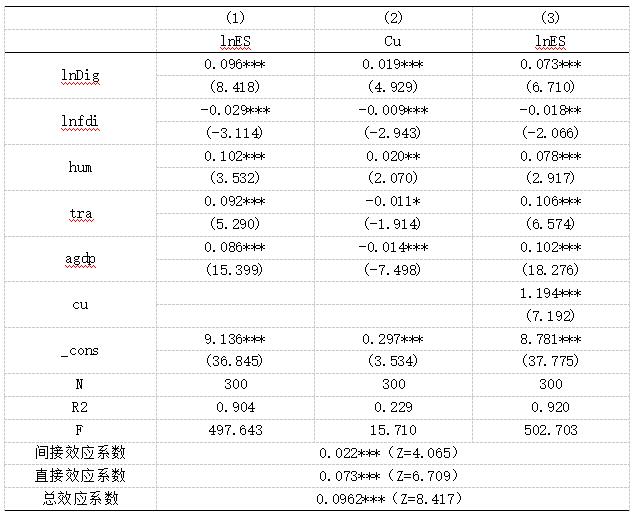 (二)异质性分析
1.区域异质性
本文将30个省(区、市)划分为东中西部三个区域进行实证分析。结果表6显示,东部和中部地区,数字金融对制造业价值链地位的影响在1%的显著性水平下通过检验,而西部仅在10%的显著性水平下通过检验。 表6 区域异质性回归结果 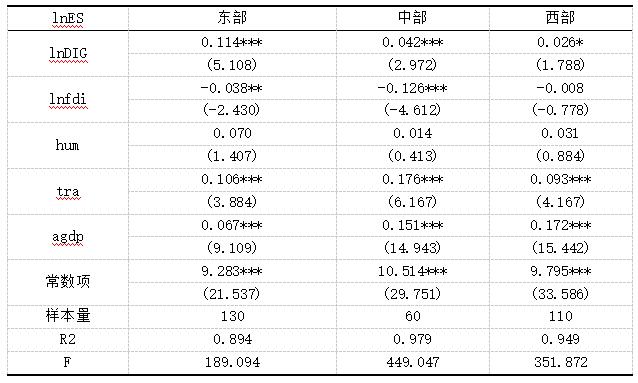 2.行业异质性
本文参考OECD和尹伟华(2016)[30]的划分方法,将制造业分为高、中、低三种技术密集度制造业。实证表7结果显示,数字金融对低技术和高技术水平制造业价值链的影响在1%显著性水平下通过检验,对中技术水平制造业价值链的影响在5%水平下显著为负。 表7 技术水平异质性回归结果 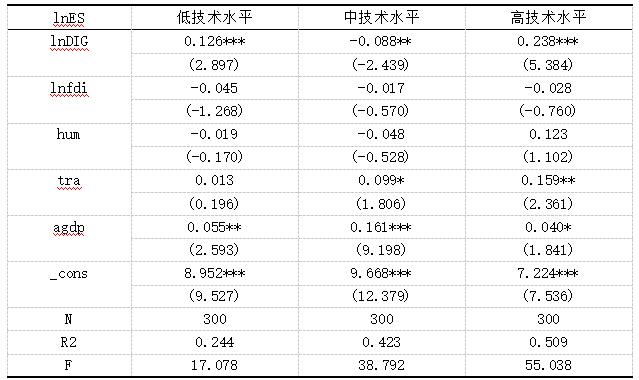 (三)门槛效应分析
本文参考Hansen(1993)[28]确定门槛数,依次进行单一、双重和三重门槛检验,回归结果如表8所示,消费升级具有双重门槛效应。 表8 门槛变量的显著性检验结果 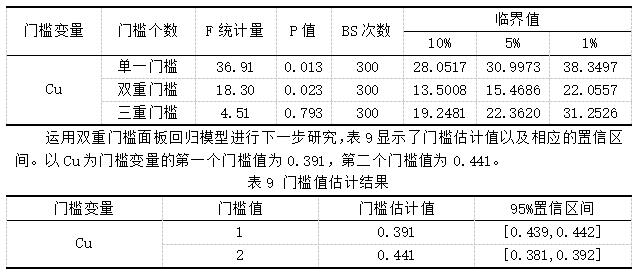 为了直观展示双门槛模型的结果,我们构建了LR(似然比)统计量。如图1所示,以Cu为门槛变量的双门槛图中,两个拐点分别位于0.391和0.441处。且这些门槛值均低于图中虚线位置,表明两个指数的门槛值均处于可信范围内,从而验证了该模型确实具备双重门槛效应。 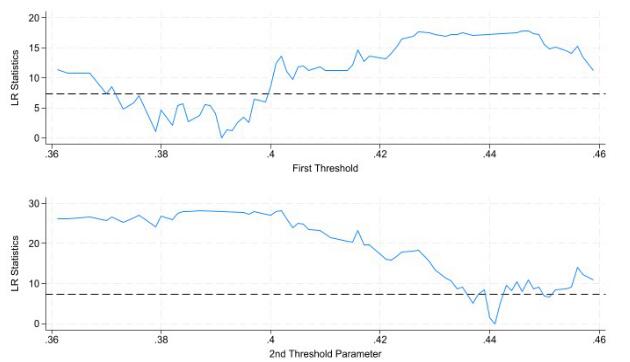 图1 以消费升级指数为门槛变量的LR图 接着,我们对双重门槛回归模型进行实证分析。表10结果显示,消费升级水平处于不同阶段时,制造业价值链地位分别提升0.0372、0.0697和0.0802。可见,随着居民消费水平的提高,数字金融对制造业价值链地位的影响不断提升。 表10 双重门槛面板回归模型估计结果 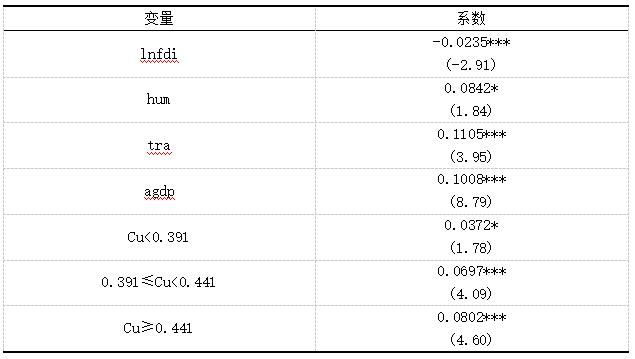 六、结论与启示 本文基于2011-2020年我国30个省份(西藏自治区除外)面板数据,实证检验数字金融对制造业价值链地位的影响,结果表明:第一,数字金融对制造业价值链地位有积极提升作用。第二,消费升级是数字金融促进制造业价值链地位提升的重要机制。第三,数字金融对制造业出口技术复杂度影响存在区域和行业异质性。第四,不同消费升级水平下,其对制造业价值链的影响逐级递增。基于上述结论,本文得出启示: 第一,推动数字金融与制造业深度融合。政府要引导金融机构与制造业企业合作,支持企业数字化转型与创新。促进产学研协同,政府牵头组织合作项目,鼓励金融机构提供资金和服务,加速技术转化应用,提升企业创新能力和生产效率。 第二,引导消费升级助力制造业价值链提升。政府通过税收优惠、财政补贴鼓励居民增加发展型和享受型消费,引导消费结构升级,为企业创造需求。同时加强消费者教育提升消费者对高品质产品的认知和辨别能力,增强购买意愿,推动企业优化产品结构。 第三,分层推进数字金融发展。加大数字金融基础设施建设投入,拓展中西部、农村及偏远地区网络覆盖,提升稳定性和速度。在东部省份试点前沿技术,建创新示范区,发挥技术外溢效应。行业层面实施差异化支持策略,精准扶持不同技术行业。 参考文献: [1]金祥义,张文菲.数字金融发展能够促进企业出口国内附加值提升吗[J].国际贸易问题,2022(3):16-34. [2]王智新,韩承斌,朱文卿.数字金融发展对出口技术复杂度的影响研究[J].世界经济研究,2022(8):26-42+135-136. [3]何文彬,井艺雷.数字金融对我国民营制造业GVC参与率的影响研究[J].华北金融,2023(10):60-69. [4]涂强楠,何宜庆.数字普惠金融、科技创新与制造业产业结构升级[J].统计与决策,2021,37(5):95-99. [5]王爱玲.数字普惠金融、科技创新与制造业产业结构升级[J].现代工业经济和信息化,2022,12(8):11-12+89. [6]许钊,张营营,高煜.数字金融发展与制造业升级——效应识别和中国经验[J].山西财经大学学报,2022,44(10):73-84. [7]方霞,李秀珍,胡锦辉,等.中国数字金融发展与企业出口技术水平提升:基于出口技术复杂度的研究[J].国际贸易问题,2023(10):109-125. [8]辛大楞,邓祥莹.金融科技对制造业企业嵌入全球价值链的影响研究——基于世界银行调查数据的实证分析[J].国际商务(对外经济贸易大学学报),2021(3):112-126. [9]张铭心,汪亚楠,郑乐凯,等.数字金融的发展对企业出口产品质量的影响研究[J].财贸研究,2021,32(6):12-27. [10]罗国良.数字金融对制造业全球价值链分工地位的影响研究[J].统计与决策,2024,40(5):132-137. [11]孙哲远.数字金融、中小企业发展与制造业全球价值链攀升[J].企业经济,2022,41(9):15-26. [12]马娟,张赟,杨童雨.数字金融对中国制造业全球价值链地位攀升影响研究[J].决策咨询,2025(01):8-14. [13]Beck T, Demirgüç-Kunt A,Levine R.Finance, inequality and the Poor[J].Journal of Economic Growth, 2007, 12(1):27-49. [14]黄益平.数字金融缓解小微资金难题[J].中国金融,2020(7):38-39. [15]张李义,涂奔.互联网金融对中国城乡居民消费的差异化影响——从消费金融的功能性视角出发[J].财贸研究,2017,28(8):70-83. [16]朱宝林.数字金融助力消费增长的实证研究[J].上海管理科学,2020,42(6):19-26. [17]王军生,王政杰.数字金融渗透与我国家庭消费——异质性特征与传导机制检验[J].商业经济研究,2022(12):64-68. [18]黄凯南,郝祥如.数字金融发展对我国城乡居民家庭消费的影响分析——来自中国家庭的微观证据[J].社会科学辑刊,2021(4):110-121+215. [19]康金红,戴翔.消费升级与价值链攀升:来自我国制造业企业的证据[J].商业研究,2021(3):18-25. [20]谢呈阳,刘梦,胡汉辉.消费升级、市场规模与制造业价值链攀升[J].财经论丛,2021(4):12-22. [21]Hansen B.Testing for Linearity[J].Journal of Economic Surveys, 1999, 13(5):551–576. [22]江艇.因果推断经验研究中的中介效应与调节效应[J].中国工业经济,2022(5):100-120. [23]Hansen B E. Threshold effects in non-dynamic panels: Estimation, testing, and inference[J].Journal of Econometrics, 1999, 93(02):345-368. [24]Hausmann R, Hwang J, Rodrik D. What you export matters[J].Journal of Economic Growth, 2007, 12(1):1-25. [25]Xu B. Erratum to “The sophistication of exports: Is China special?”[J]. China Economic Review, 2010, 21(4):0-672. [26]印梅,王光伟.基于技术附加值分布的我国出口商品结构地区比较[J].商业研究,2012(12):66-70. [27]Song Y J.Can Night Economy Promote Consumption Upgrading?—Empirical Test Based on Provincial Data in China (Except HongKong, Macao and Taiwan)[J]. Journal of Global Economy, Business and Finance, 2021,3(4). [28]屠年松,李柯,柴正猛.数字经济如何影响制造业全球价值链地位:机制分析与空间溢出[J].科技进步与对策,2022,39(22):62-71. [29]盛天翔,范从来.金融科技、最优银行业市场结构与小微企业信贷供给[J].金融研究,2020(6):114-132. [30]尹伟华.中国制造业产品全球价值链的分解分析——基于世界投入产出表视角[J].世界经济研究,2016(1):66-75+136. |
下一篇:没有了
 商业银行保本收益
 数字金融对制造业
 基于耐心资本视角
 连锁股东对企业短
 数字金融能否助推
 环境规制、数字金
 科技金融赋能绿色