AI大模型赋能金融科技创新潜在风险与传导机制实证研究
|
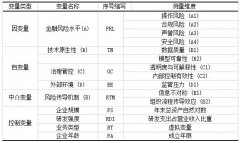
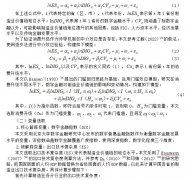
林绮琪 (广东理工学院经济管理学院,广东 肇庆 526070) 摘要:传统金融科技创新风险研究难以捕捉风险的复杂关联,且对风险传导机制的理解缺乏深度。为此,本文深入剖析AI大模型赋能金融科技创新的潜在风险影响因素与传导机制。首先,运用扎根理论识别出AI大模型在金融科技应用中的核心风险维度,构建起融合AI大模型特征、潜在风险因素、风险传导机制与金融科技创新风险的理论模型。其次,收集2019—2024年60家金融机构的相关数据,界定技术原生性、治理管控、外部环境及风险传导机制的相关变量。最后,采用结构方程模型结合自助法重复抽样的方法,验证中介路径的显著性。本文揭示AI赋能金融科技创新的风险生成与传导机制,为金融机构识别风险来源、设计有效风险缓释策略、完善风险管控体系提供理论参考与实践借鉴。 关键词:AI大模型;金融科技创新;潜在风险影响因素;传导机制;技术原生性 一、引言 数字经济时代下,金融科技创新是提升金融服务效率、变革金融服务模式的核心驱动力。AI大模型作为新一代信息技术的重要代表,凭借其强大的语义理解、动态预测与非线性建模能力,被广泛应用于信贷评估、智能投顾等核心金融业务环节,有效提升金融服务的智能化水平与运营效率。然而,技术与金融的深度融合也催生了全新的风险挑战。行业报告显示,多家金融机构在落地应用AI大模型后,相继出现算法偏见、模型漂移、对抗性攻击等问题。基于规则与线性回归构建的传统风险管理手段,已难以应对此类动态化、隐蔽化、复杂化的风险,这也大幅增加了金融体系的脆弱性与不确定性。 理论层面,本文通过构建AI大模型特征延伸至金融科技创新风险的综合性分析框架,厘清技术原生性、治理管控、外部环境因素与金融风险之间的交互作用路径,丰富并完善金融科技风险管理理论体系。在实证层面,本文依托大样本数据验证风险传导机制的中介效应,揭示AI大模型的技术缺陷等因素通过信息不对称等传导渠道放大风险,为金融机构及监管部门提供量化层面的决策参考。 二、文献综述 金融科技的快速发展对银行业产生了深远影响,尤其体现在融资与风险管理两大领域。Bao W Q等(2021)[1]以金融科技创新为研究核心,分析了区块链、人工智能等工具在银行业的应用实践,揭示了其在提升服务效率、强化风险管理能力方面的作用。任碧云(2021)[2]基于2013—2019年上市银行的实证数据构建金融科技发展指数,为金融科技与商业银行深度融合、优化信贷结构及缓释风险提供了研究思路。Bu Y等(2022)[3]基于2012—2018年中国2064家上市公司的相关数据,采用数据包络分析(DEA)马尔奎斯特模型测算全要素生产率,研究发现金融科技创新能够提升实体企业的全要素生产率,推动企业转型发展。陈晗(2022)[4]以2011—2018年中国上市公司为研究样本,研究金融科技对企业债务融资约束与融资成本的影响,并结合案例分析说明金融科技创新能够缓解企业债务融资约束、降低融资成本。 近年来,深度学习方法在金融风险预测领域的应用日益广泛,模型表现优于传统模型[5-6]。金融科技的快速发展为人们的生产生活带来了诸多便利,却也为金融安全埋下了诸多隐患。Peng, Kuashuai等(2021)[7]结合金融数据异质性、多源性、非均衡性三大显著特征,梳理了深度学习在金融风险预测领域的既往研究,并将部分经典深度学习模型作为预测研究的基础。崔元飞(2024)[8]提出将深度自编码器模型与强化学习技术相融合,以此提升供应链管理领域的金融风险预测能力。Lo A W, Singh M(2023)[9]构建机器学习模型,将金融风险预测拆解为时间序列与横截面两大独立任务,并采用带残差连接的神经网络实现深度神经网络建模。Xu K, Wu Y, Li Z等(2024)[10]设计复杂的深度学习模型,通过分析海量交易数据对金融交易者的高风险行为进行预测。 综上,本文旨在依托AI大模型,构建金融科技潜在风险影响因素识别与传导机制分析的研究框架,融合多源金融数据,依托大模型的语义理解、时间序列建模与因果推理能力,系统还原金融科技风险的动态传导路径。 三、理论模型与研究假设 在AI大模型赋能金融科技创新的过程中,潜在风险受技术特征、组织治理与外部监管环境的共同驱动,并通过风险传导机制对金融创新的稳定性与可持续性产生影响。据此,本文提出如下研究假设: H1:技术原生性、治理管控及外部环境因素对金融风险水平存在显著的直接影响。 H2:技术原生性、治理管控及外部环境因素对风险传导机制存在显著影响。 H3:风险传导机制在AI大模型特征与金融风险水平之间发挥中介作用。 四、研究设计 (一)数据来源与研究对象 本研究通过解析企业年度技术披露文件中的核心指标、分析典型应用案例、对技术负责人开展结构化问卷调查,全面捕捉模型复杂性、数据质量等核心特征。金融科技创新风险数据来源于机构内部审计报告,风险传导机制相关数据通过内部流程评估、管理人员深度访谈及信息传递效率调研问卷获取。控制变量数据取自企业年度财务报告、行业统计年鉴及第三方数据库,确保经济指标、治理结构等变量的客观可比性。研究筛选2019—2024年信息披露连续完整的样本,剔除数据缺失或数据波动异常的机构,最终选取银行、互联网金融、保险科技三大领域60家具有代表性的企业。经数据清洗、标准化处理及缺失值填补后,构建结构化数据库,为后续实证分析奠定坚实基础。 (二)研究变量 本研究为系统分析AI大模型赋能金融科技创新的潜在风险影响因素及传导机制,涉及四类变量[11-12],具体定义与测量方式如下: 1.因变量——金融风险水平 衡量金融机构业务层面因AI大模型应用所产生的风险后果,属于多维度、综合性构念。基于核心风险类型,通过操作风险、合规风险、声誉风险、安全风险四个潜变量进行测量;数据通过问卷调查获取,聚焦从业者对风险发生概率及影响程度的感知。 2.自变量 对应理论框架中识别的三类核心影响因素,均通过问卷调查收集数据,由受访者根据所在机构实际情况评价: (1)技术原生性:反映AI大模型自身技术特性带来的风险驱动属性; (2)治理管控:通过 “透明度与内部控制有效性” 两个维度测量,体现机构内部管理对风险的约束能力; (3)外部环境:以 “监管压力” 为核心测量指标,反映外部监管政策对机构风险水平的作用。 3.中介变量——风险传导机制 作为AI技术特征向金融科技创新风险转化的关键纽带,包括信息不对称、组织流程传导效应两大核心维度,阐释风险从生成到扩散的具体路径。 4.控制变量 为排除潜在干扰,选取企业规模、技术投资水平、业务类型作为控制变量;数据来源于企业年度报告公开数据,确保测量的客观性与准确性。 表1 变量定义及测量指标 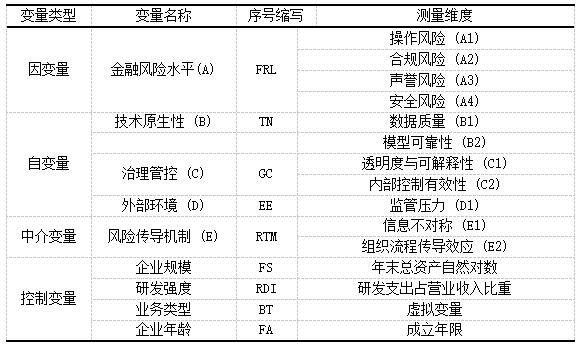 (三)构建模型的实证方法 为深入探究AI大模型赋能金融科技创新的潜在风险影响因素及传导机制,本研究基于已有研究框架与变量体系,构建多层次实证模型,综合考量自变量、因变量、中介变量与控制变量间的相互关系。以自变量技术原生性(TN)、治理管控(GC)、外部环境(EE)构建因变量金融风险水平(FRL)的直接影响模型;同时引入企业规模(FS)等变量作为控制项,更精准地分析核心变量间的关系。模型公式表达如下: 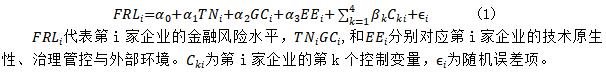 五、实证分析与结果 (一)描述性统计 在开展实证分析之前,本文对样本数据进行描述性统计,以了解各变量的基本分布及数据质量。具体结果如表2所示。 表2 描述性统计 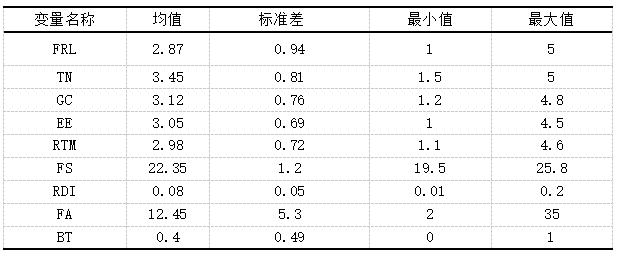 如表2所示,样本数据中金融风险水平(FRL)均值为2.87、标准差为0.94,表明金融机构整体风险水平处于中等偏下,但不同机构的风险暴露程度差异显著,为风险驱动因素的研究提供了变异空间。在三类核心自变量中,技术原生性(TN)均值最高为3.45,最大值为5,表明金融机构普遍认为AI大模型技术存在内在缺陷与较高不确定性。中介变量风险传导机制(RTM)均值与金融风险水平(FRL)均值接近,且分布特征相似,暗示两者存在较强的相关性。控制变量方面,企业规模(FS)均值为22.35,涵盖大、中、小型各类金融机构,样本代表性良好;企业年龄(FA)均值为12.45年,涵盖初创期至成熟期各类机构。 (二)信度与相关性分析 信度分析中所有变量的整体克隆巴赫α系数均远高于0.7的判定阈值,表明各变量的测量题项具有高度同质性,能够稳定、一致地测度对应目标。所有测量题项的校正项总相关系数(CITC)均远高于0.5的最低标准,说明各题项间具有良好的关联性,且能有效反映对应变量的核心特征。 相关性分析结果显示,技术原生性(TN)与金融风险水平(FRL)呈极显著正相关,治理管控(GC)与金融风险水平(FRL)呈极显著负相关,外部环境(EE)与金融风险水平(FRL)呈极显著正相关,风险传导机制(RTM)与金融风险水平(FRL)呈极显著正相关。同时,风险传导机制(RTM)与技术原生性(TN)、外部环境(EE)均呈显著正相关,与治理管控(GC)呈显著负相关,这与理论预期高度契合:技术缺陷与外部压力会通过风险传导机制推高金融风险,而有效的内部治理则可通过抑制该传导机制降低风险。 (三)基于结构方程回归模型的影响因素检验 本研究采用分层回归分析检验技术原生性(TN)、治理管控(GC)、外部环境(EE)对金融风险水平的直接效应。研究步骤如下:首先,将控制变量纳入模型,构建基准模型1;随后,将三类核心自变量纳入模型,得到模型2,以此精准评估核心自变量对因变量的净独立效应。本研究通过对比两个模型的拟合优度变化情况及自变量回归系数的显著性,判断研究假设H1是否成立,具体检验结果如表3所示。 表3 金融风险水平直接影响因素回归分析结果 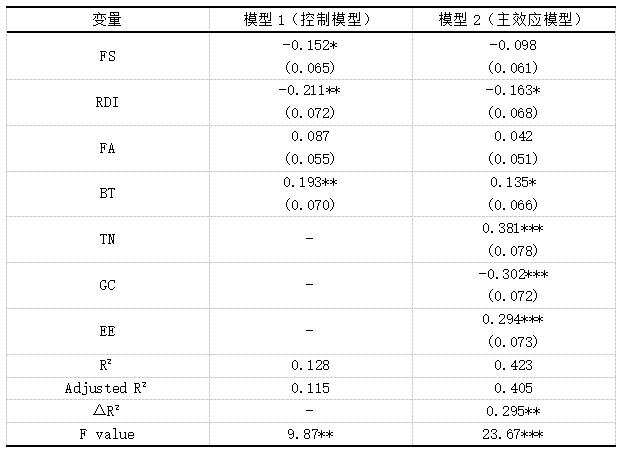 注:*、**、***分别表示在10%、5%、1%水平上显著。下同。 表3仅纳入控制变量的基准模型(模型 1)整体具有极显著性;但控制变量仅能解释金融风险水平12.8%的变异量,对因变量的解释力相对有限。在模型1基础上纳入技术原生性(TN)、治理管控(GC)、外部环境(EE)三类核心自变量构建主效应模型(模型2)后,模型拟合优度显著提升,模型拟合效果得到显著改善,表明主效应模型的整体解释力较强。 从模型2的回归结果来看,技术原生性(TN)对金融风险水平(FRL)存在极显著正向影响,说明AI大模型的技术缺陷越突出,金融机构面临的风险水平越高;治理管控(GC)对金融风险水平(FRL)存在极显著负向影响,表明完善的内部治理体系能够有效抑制风险发生;外部环境(EE)对金融风险水平(FRL)存在极显著正向影响,反映出监管压力等外部因素可能加剧金融机构的风险表现。 上述分析结果表明,研究假设H1成立,技术原生性、治理管控与外部环境均对金融风险水平存在显著的直接影响,这为AI大模型在金融科技应用场景中的风险识别与风险管控工作提供了实证支撑。 为探究技术原生性(TN)、治理管控(GC)与外部环境(EE)对风险传导机制(RTM)的影响,本研究仍采用分层回归分析方法:先构建仅纳入控制变量的基准模型(模型1),再将三类核心自变量纳入回归方程,构建模型2,以此系统检验各核心变量对风险传导机制的独立影响效应,具体检验结果如表4所示。 表4 风险传导机制影响因素回归分析结果 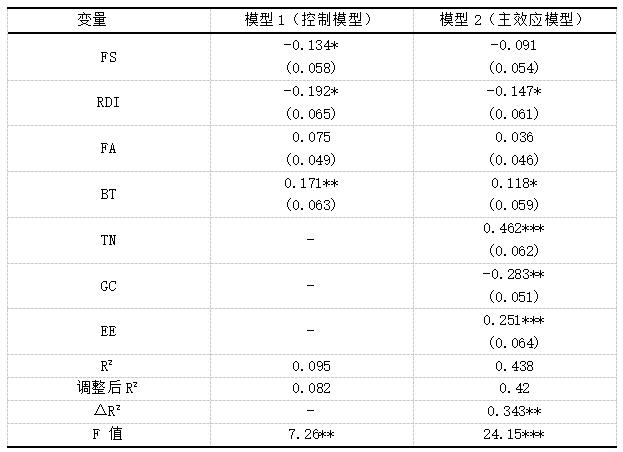 在仅纳入控制变量的基准模型(模型1)中,拟合优度R²为0.095,这表明控制变量仅能解释风险传导机制9.5%的变异量。尽管该模型整体具备极显著性,但其解释力较弱。模型1的结果显示,研发强度(RDI)、企业规模(FS)与风险传导机制均呈显著负相关。在模型1基础上纳入技术原生性(TN)、治理管控(GC)、外部环境(EE)三类核心自变量后,主效应模型(模型2)的拟合优度R²显著提升至0.438,模型的整体解释力大幅增强。模型2的回归结果显示,技术原生性(TN)对风险传导机制存在极显著正向影响,说明AI大模型的技术缺陷会加剧风险的传导效应;治理管控(GC)对风险传导机制存在极显著负向影响,表明有效的内部控制能够抑制风险的扩散;外部环境(EE)对风险传导机制存在极显著正向影响,反映出外部监管压力会推动风险的传导过程。 上述结果验证了研究假设H2,即技术原生性、治理管控与外部环境均对风险传导机制存在显著影响。该研究结果为理解AI赋能金融创新的风险演化规律提供实证支撑,也为金融机构与监管部门制定有效的风险管控策略和干预措施提供关键参考。 (四)稳健性检验 本研究构建三个替代指标模型:模型a将因变量金融风险水平(FRL)的测度指标由综合感知得分替换为监管处罚金额;模型b将技术原生性(TN)的测度指标替换为系统中断频率这一客观技术指标,该指标可直接反映AI模型的技术不稳定性与脆弱性;模型c将治理管控(GC)的测度指标替换为第三方审计评级得分,以此缓解自评偏误对研究结果的影响。本研究采用上述替代变量重新进行回归分析,检验判定标准为:若核心自变量的显著性与系数方向均与原模型保持一致,则表明研究结论具有稳健性,不受具体测量方法的影响。 结果显示基准模型中,技术原生性(TN)、治理管控(GC)、外部环境(EE)均对金融风险水平(FRL)存在极显著影响,且模型具备较强的解释力。在将因变量替换为监管处罚金额的模型a中,技术原生性(TN)、治理管控(GC)、外部环境(EE)的系数方向与显著性均保持不变,这表明无论采用主观的风险感知得分还是客观的监管处罚数据,核心自变量对金融风险的影响机制均保持稳定。模型b以系统异常中断频率替代技术原生性(TN)的测度指标,结果显示该指标金融风险水平仍呈显著正向影响,治理管控(GC)与外部环境(EE)的系数也与理论预期一致且均具备统计显著性,模型解释力与基准模型相近,证明技术原生性对金融风险的驱动效应,并不会因测度方法的不同产生显著差异。模型c以第三方审计评级得分替换治理管控(GC)的测度指标,外部环境(EE)的系数方向与显著性依旧保持不变,模型F值为21.53,检验结果具备稳健性。 此结果为监管部门与金融机构提供不受测度偏误影响的实践参考,同时也说明提升AI大模型可靠性、强化金融机构内部治理、优化行业监管环境,是管控AI大模型在金融领域应用风险的有效路径。 六、风险传导机制的实证检验 风险传导机制作为本研究理论框架中的核心中介变量,其能否充当中介桥梁的统计有效性,对本研究阐释风险生成的内在逻辑具有关键意义。通过构建中介效应模型,对中介变量进行回归分析,模型表达式为: 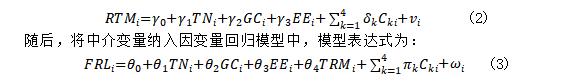 为探究AI大模型特征影响金融风险水平的内在作用机制,检验风险传导机制的中介桥梁作用,采用自助法的中介效应检验程序对H3展开验证。在控制企业规模、技术投入等变量的前提下,开展50次自助法抽样,探究技术原生性等核心自变量通过风险传导机制影响金融风险水平的间接作用路径,并通过检验间接效应的统计显著性,以及中介效应置信区间是否包含0,判定风险传导机制是否为影响金融风险的关键中介变量。本次检验的具体结果如表5所示。 表5 风险传导机制的中介效应检验结果 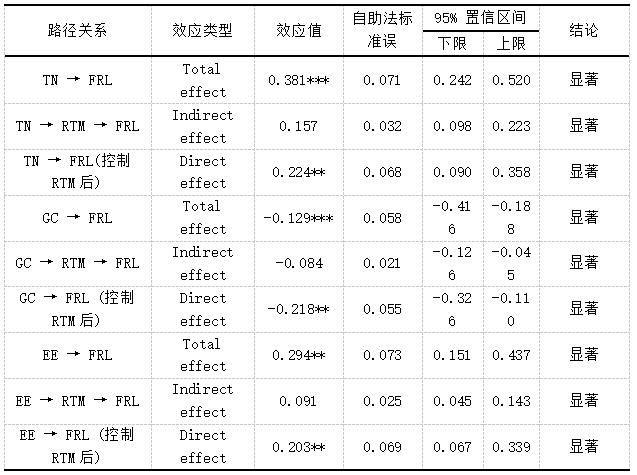 表5表明,风险传导机制在技术原生性(TN)、治理管控(GC)、外部环境(EE)对金融风险水平的影响中发挥显著的中介作用,研究假设H3得到验证。技术原生性对金融风险水平的总效应为0.381,其中间接效应为0.157,中介效应的95% 置信区间内未包含0,直接效应为0.224。这意味着风险传导机制在技术原生性对金融风险的影响中发挥部分中介作用,AI大模型的技术缺陷既会直接推高金融风险,也会通过加剧信息不对称的方式激活风险传导机制,间接放大风险效应。治理管控对金融风险水平的总效应为-0.129,间接效应为-0.084,直接效应为-0.218。这一结果印证了有效的内部治理具备双重风险缓释作用,其不仅能够直接降低金融风险水平,还可通过抑制风险的传导过程,从传导路径层面间接缓解金融风险。外部环境对金融风险水平的总效应为0.294,直接效应为0.203,说明监管压力等外部因素对金融风险的加剧作用存在双路径特征,既会直接对金融机构形成风险压力,也会通过激活风险传导机制,间接推高金融风险水平。 七、结论 本研究聚焦AI大模型赋能金融科技创新过程中潜在风险的影响因素与传导机制,构建了涵盖技术原生性、治理管控与外部环境的理论分析框架,并利用 2019—2024年60家金融机构的相关数据进行系统性检验。研究发现,AI大模型存在的数据质量不佳、模型可靠性不足等技术缺陷,会显著推高金融风险水平;而提高透明度、强化内部控制等有效的内部治理机制,能够显著缓释此类风险。同时,外部监管压力等环境因素会加剧金融机构的风险暴露程度,这反映出当前监管政策在推动合规建设的过程中,存在成本增加、创新受限等潜在副作用。 关键在于,风险并非由上述因素直接引发,而是通过信息不对称、组织流程传导效应等中介机制实现动态传导。其中,技术原生性会通过数据质量缺陷、模型可靠性不足等路径直接推高金融风险;治理管控则通过提升透明度、提高内部控制有效性,直接发挥金融风险缓释作用,此外还能通过阻断风险传导路径实现额外的风险缓释效果。这表明,单纯依靠技术优化或单一的监管手段,无法有效管控AI大模型带来的系统性风险。 因此,构建涵盖技术治理、组织管控与监管协同的多层级、动态化风险防控体系至关重要。这一体系能够保障金融科技创新在安全稳定的环境中推进,充分发挥AI大模型的技术优势,推动金融业实现高质量发展。 参考文献: [1]Bao W Q, Xiao J, Deng T, et al. The challenges and opportunities of financial technology innovation to bank financing business and risk management[J].Financial Engineering and Risk Management, 2024,7(2):82-88. [2]任碧云,郑宗杰.金融科技对商业银行风险承担的影响——基于商业银行信贷结构的视角[J].贵州财经大学学报,2021,(5):61-69.. [3]Bu Y, Li H, Wu X Q. Effective regulations of FinTech innovations: the case of China[J]. Economics of Innovation and New Technology, 2022, 31 (8): 751-769. [4]Chen H, Yoon S S. Does technology innovation in finance alleviate financing constraints and reduce debt-financing costs? Evidence from China[J]. Asia Pacific Business Review, 2022, 28(4): 467-492. [5] Huang, Boning, and Junkang Wei.Research on Deep Learning〣ased Financial Risk Prediction[J].Scientific programming 2021.1 (2021): 6913427. [6]Uddin A, Pabel M A H, Alam M I, et al. Advancing Financial Risk Prediction and Portfolio Optimization Using Machine Learning Techniques [J].The American Journal of Management and Economics Innovations, 2025, 7 (1): 5-20. [7]Peng, Kuashuai, and Guofeng Yan. A survey on deep learning for financial risk prediction[J].Quantitative Finance and Economics 5.4 (2021): 716-737. [8]Cui Y F, Yao F T. Integrating deep learning and reinforcement learning for enhanced financial risk forecasting in supply chain management[J].Journal of the Knowledge Economy, 2024, 15 (4): 20091-20110. [9]Lo A W, Singh M. Deep-learning models for forecasting financial risk premia and their interpretations[J].Quantitative Finance, 2023, 23(6): 917-929. [10]Xu K, Wu Y, Li Z, et al. Investigating financial risk behavior prediction using deep learning and big data[J].International Journal of Innovative Research in Engineering and Management, 2024, 11(3): 77-81. [11]Liu X. Unraveling systemic risk transmission: An empirical exploration of network dynamics and market liquidity in the financial sector[J].Journal of the Knowledge Economy, 2025, 16(2): 6629-6664. [12]Gao Y Y, Jin S Y. The impact mechanism between the incentive to hold financial assets, financial risk and innovation activities[J].Journal of Logistics, Informatics and Service Science, 2021, 8(2): 80-102.
基金项目:广东省教育厅2024年度广东省普通高校青年创新人才类项目(2024WQNCX085)。 |
下一篇:没有了
 商业银行保本收益
 AI大模型赋能金融
 数字金融对制造业
 基于耐心资本视角
 连锁股东对企业短
 数字金融能否助推
 环境规制、数字金