数字化税收征管升级与公司财务报告质量
|
——基于全电发票改革试点的研究 封雨轩,章煜,黄喜林,尹欣玉竹,范奕珺 (南京农业大学,江苏 南京 210095) 摘要:本文以全电发票改革试点为切入点,基于2018—2024年我国十二省份上市公司样本,采用多时点双重差分法,探究数字化税收征管升级对公司财务报告质量的影响。研究发现,全电发票改革显著提升了公司财务报告质量,且该正向效应在征纳合谋程度、避税程度较高的企业中更为突出。通过系列稳健性检验验证了结论可靠性。本研究丰富了财务报告质量影响因素与数字化征管经济后果的相关研究,为税收征管政策优化、企业财务管理完善及资本市场信息披露质量提升提供了实践指引。 关键词:数字化税收征管;全电发票改革;财务报告质量;征纳合谋;避税程度 一、引言 数字经济的快速发展推动了信息技术深度融入公共治理,税收征管正从传统人工监管向数字化、智能化模式系统性转型。我国近年来以“金税四期”为核心推进征管数字化改革,通过多部门涉税信息整合与数据共享,大幅提升了征管效率与监管精度,全电发票改革作为其中重要制度创新,正逐步改变企业涉税行为与信息披露环境。 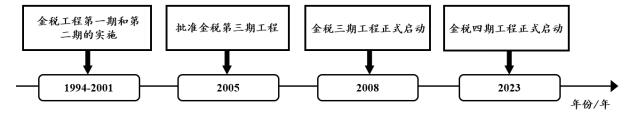 图1 金税工程发展历程图 从微观层面看,财务报告是企业传递经营信息的核心载体,其质量直接关系投资者决策与资本市场资源配置效率。但征纳双方信息不对称,使企业存在操纵财务信息、规避税收的动机与空间,传统征管模式依赖事后稽查与有限抽查,难以对企业财务操纵形成有效约束。全电发票改革通过交易数据实时采集、集中存储与穿透式监管,重构了税收信息生成与传递机制。一方面,全流程电子化降低了人为篡改可能,提升了涉税数据真实性与可核验性;另一方面,大数据可前置识别企业异常交易,强化对企业财务行为的外部监督。该变革不仅影响企业税收合规成本,还可能通过约束盈余管理改善财务报告质量。基于此,本文以全电发票改革试点为准自然实验,系统考察数字化征管升级对上市公司财务报告质量的影响,并进一步分析其作用机制与异质性特征。 二、文献综述 (一)数字化税收征管升级的相关研究 随着信息技术在税收治理领域的深化,税收征管逐步从传统人工核查模式,向数据整合、智能监管的数字化模式转型。已有研究表明,征管信息化是提升税务治理能力的重要路径,曾亚敏和张俊生(2009)[1]指出,征管制度环境改善能强化企业对税收制度的响应约束。数字技术引入后,税务机关信息获取能力与监管精度显著提升。张克中等(2020)[2]发现,征管信息化有效压缩了企业逃税、隐匿收入的空间。欧阳洁等(2023)[3]进一步证实,信息技术应用显著降低了企业避税水平。针对具体制度,纪亚方等(2023)[4]以“金税三期”为切入点,提出征管能力提升既强化了监管约束,也改变了企业违规风险预期。范扎根(2024)[5]则认为,智慧税务的穿透式监管提高了税收执法的确定性与威慑力。此外,杨兰品等(2022)[6]发现,征管能力提升通过改善制度环境、降低不确定性,影响企业投资决策与资源配置效率。总体而言,现有研究验证了数字化征管的经济后果,但聚焦全电发票等具体工具、探讨其对企业财务信息质量微观影响的证据仍较有限(吴宗阳,2024)[7]。 (二)财务报告质量的影响因素 财务报告质量是资本市场信息披露的核心,直接关系投资者决策效率与资源配置效果。现有研究普遍认为,外部制度环境是重要影响因素,孙光国等(2012)[8]指出,外部制度约束的强化有助于抑制企业盈余管理行为。孙光国和朱一妮(2014)[9]进一步从外部监管视角验证了监管强度提升对改善财务报告质量的积极作用。公司治理层面,股权结构、董事会监督及内部控制等均对财务报告质量有重要影响,林雁等(2020)[10]指出,高质量审计与外部监督可有效约束管理层财务操纵行为。税收监管视角下,叶康涛和刘行(2011)[11]发现,征管强度提升能抑制企业盈余管理;王雪平(2020)[12]以“金税三期”为准自然实验,进一步验证了税收执法强化对报告质量的改善作用。汤晓建等(2021,2023)[13-14]与陈健(2022)[15]则指出,税收征管规范化通过强化合规预期、提升信息透明度,约束企业信息披露行为。总体来看,现有研究揭示了报告质量的多方面影响因素,但关于数字化税收征管对其影响的系统分析不足,尤其缺乏全电发票相关的微观经验证据(凌福香,2024)[16]。 (三)文献评述 现有研究探讨了税收征管数字化对企业避税、合规、投资等行为的影响,但对财务报告质量的关注相对不足,且聚焦全电发票等具体数字化征管工具的研究较为匮乏;同时,现有文献多以一般上市公司为样本,较少考察不同企业合规环境下的治理效应差异。鉴于此,本文以全电发票改革为背景,系统检验数字化税收征管升级对企业财务报告质量的影响。 三、理论基础与研究假设 信息不对称理论(Information Asymmetry Theory)由《柠檬市场》首次提出,认为买卖双方信息掌握差异会引发逆向选择与道德风险(林永民,2024)[17]。在税收征管中,纳税人比税务机关更了解自身经营及纳税实情,而传统征管主要依赖纳税人自行申报和有限稽查,信息滞后且不完整,尤其电子商务的虚拟性、无纸化特征,让税务机关难以掌握关键交易信息,为企业虚构交易、隐匿收入等避税行为及财务操纵提供了空间。全电发票改革通过数字化重构税收信息生态,有效缓解了该问题:其实现交易数据实时采集传输,打破传统发票时空限制;借助区块链等技术保障数据不可篡改,通过穿透式监管追踪完整交易链条,大幅提升企业财务操纵的难度与风险。 威慑理论(Deterrence Theory)指出,提高违规查处概率与惩罚力度可抑制违法动机(Imai and Krishna,2004)[18]。传统征管中,征纳合谋会便利企业财务操纵(汤晓建等,2021)[13],而全电发票通过自动化监管减少人为干预,系统自动比对数据、识别异常并预警,降低合谋空间、提高违规成本,对征纳合谋程度高的企业影响更显著,可提升其财务报告质量。 信号传递理论(Signaling Theory)表明,高质量企业会通过特定信号区别于低质量企业(SPENCEM,1973)[19]。但高避税企业常通过激进会计政策隐藏真实财务状况,削弱报告可信度。全电发票强化企业纳税信号传递,系统归集税收数据并与财务报表交叉验证,助力识别避税行为;同时,税务机关的信用评级及优惠政策,激励企业减少避税、提升财务透明度,对高避税企业影响更为突出。 基于信息不对称理论,企业在交易真实性和经营状况方面相较监管部门具有信息优势,这为其操纵财务报告和实施税收规避提供了空间。全电发票改革通过强化交易信息的真实性与可追溯性,有效缓解了征纳双方的信息不对称,进而可能抑制企业盈余管理行为、提升财务报告质量。据此,本文提出假设1: H1:数字化税收征管升级(全电发票改革试点)能够显著提升企业财务报告质量。 进一步考虑到企业合规环境和避税动机的差异,数字化税收征管升级的治理效应可能具有异质性。据此,本文提出假设2: H2:数字化税收征管升级(全电发票改革试点)对提升公司财务报告质量的正向作用尤其体现在征纳合谋程度较高的公司中。 企业避税会促使企业调整盈余管理行为,增加了企业涉税项目违规风险,进而损害了企业财务报告质量。对于避税程度高的企业,全电发票改革的信号规范效应尤为明显。这些企业原本可能通过复杂交易结构或税收筹划隐藏真实财务状况,而改革后其避税行为更容易被识别和验证,迫使其提高财务透明度以重建市场信任。因此提出假设3: H3: 数字化税收征管升级(全电发票改革试点)对提升公司财务报告质量的正向作用尤其体现在避税程度较高的公司中。 四、研究设计 (一)样本选择 参考汤晓建等(2023)[14]的税务部门税收执法规范化样本数据选取方法,本研究选取2018—2024年我国12个省份的上市公司作为研究样本,数据主要来源于CSMAR、CNRDS等数据库。具体筛选原则如下:剔除金融行业上市公司样本;剔除ST、*ST类上市公司;剔除关键数据缺失的样本。最终共计得到14231家公司样本数据。同时,在进行回归分析时对所有连续变量进行上下1%的缩尾处理,排除极端值对回归结果的干扰。 (二)变量说明 1.被解释变量 本研究的被解释变量为财务报告质量。财务报告质量衡量指标(FRQ)为使用经业绩调整后的Jones模型计算的操纵性应计利润。采用操控性应计利润的绝对值(AbsDA)衡量,借鉴Dechow等(1995)[20]的修正Jones模型计算。当操控性应计利润绝对值越高时,表明财务报告质量越低。值越小,财务报告质量越高。 2.解释变量 本文的解释变量为是否处于全电发票改革试点。解释变量Treatment是一个虚拟变量,用于表示企业是否处于全电发票改革试点地区,并且观测年份是否为改革实施当年及以后。 3.调节变量 本文的调节变量包括征纳合谋程度(Ecd)和避税程度(TaxAvoid)。 参考汤晓建等(2023)[14]的取值方式,征纳合谋程度(Ecd)以业务招待费支出与营业收入比值作为替代变量。该值越大,表明企业征纳合谋程度越高;将该值转换为虚拟变量,若某公司征纳合谋程度大于或等于样本公司征纳合谋程度中位数,取值为1,表示征纳合谋程度较高。 参考汤晓建等(2023)[14]的取值方式,避税程度(TaxAvoid)以企业所得税有效税率衡量。先计算企业有效税率(ETR,等于所得税费用与税前会计利润的比值)并缩尾至[0,1]区间,再用公司名义税率减去实际税率。若调整后的ETR大于等于中位数,取值为1,表示避税程度较高;否则取值为0,表示避税程度较低。 4.控制变量 本研究所涉及的控制变量包括企业规模(Size)、资产负债率(Lev)、股权结构(Top1)、是否四大审计(Big4)、企业性质(SOE)、营业收入增长率(Growth)、净资产收益率(ROE)和董事会规模(BDside)。相关指标定义及计算方式如表1所示。 表1 变量定义表 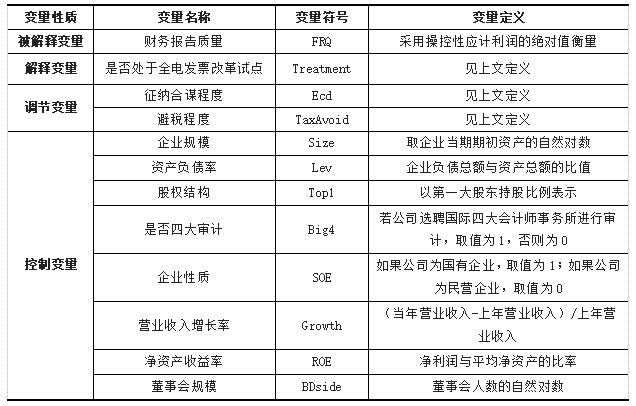 (三)模型设定 针对假设1:数字化税收征管升级(全电发票改革试点)显著提升公司财务报告质量。构建多时点双重差分(DID)固定效应模型(1)如下: 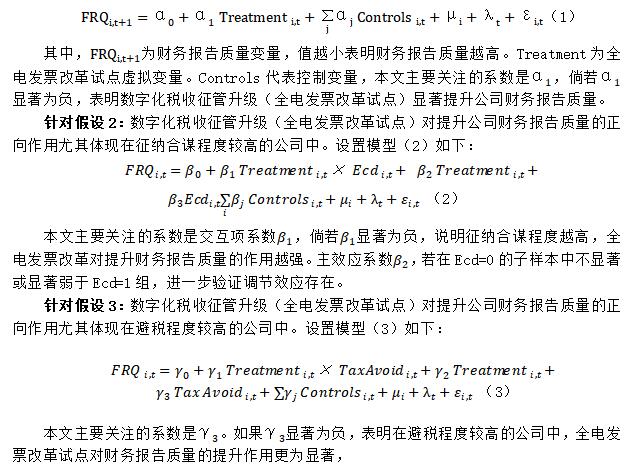 五、实证结果分析 (一)描述性统计分析 表2 描述性统计分析 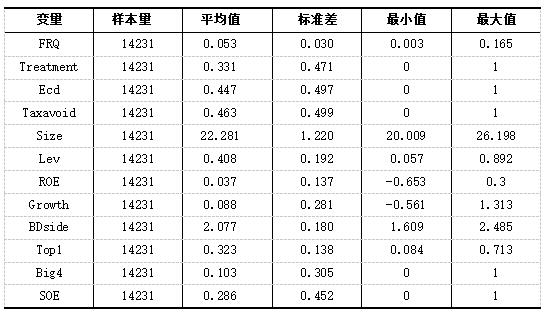 表2展示了变量的描述性统计结果。财务报告质量(FRQ)的均值为0.053,标准差为0.030,最小值和最大值分别为0.003和0.165,说明不同公司之间的财务报告质量存在一定差异,但整体操控性应计利润处于较低水平,反映出样本公司在总体上财务信息披露较为规范。全电发票改革试点变量(Treatment)均值为0.331,表明约33.1%的样本公司位于改革试点地区且处于政策实施后期间,为后续双重差分模型提供了良好的处理组与对照组结构。 (二)基准结果分析 表3 基准回归结果分析 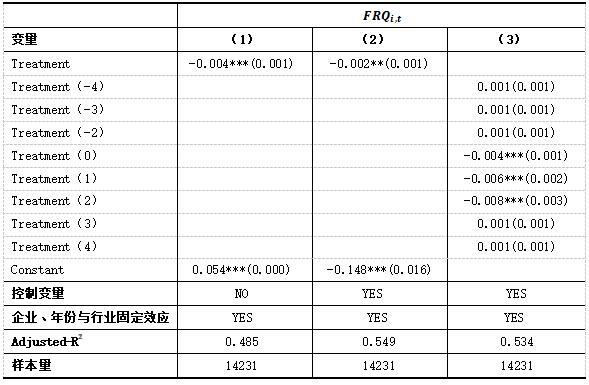 注:*,**,***分别表示10%、5%和1%的显著性水平,括号内为t值。 表3汇报了全电发票改革对财务报告质量影响的基准回归结果。其中,如第(1)列回归结果所示,在未控制影响财务报告质量相关控制变量时,Treatment与FRQ在1%的统计水平上存在显著负相关关系;如第(2)列回归结果所示,在控制影响企业财务报告质量相关变量后,Treatment与FRQ在5%统计水平上存在显著负相关关系。这一结果说明,全电发票改革的实施显著降低了上市公司的操控性应计利润,即提升了财务报告质量,从而支持了假设1。 (三)调节效应分析 表4 调节效应回归结果分析 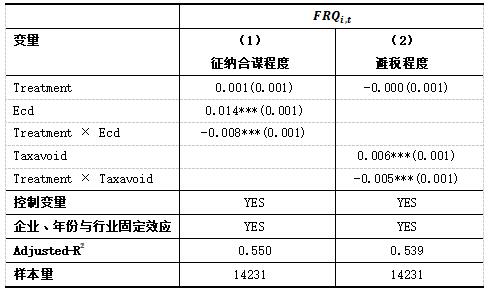 注:*,**,***分别表示10%、5%和1%的显著性水平,括号内为t值。 表4进一步考察了征纳合谋程度与避税程度在全电发票改革影响财务报告质量过程中的调节作用。在列(1)中,交互项 Treatment×Ecd 系数为-0.008,在1%水平上显著为负,表明在征纳合谋程度较高的公司中,全电发票改革对财务报告质量的提升作用更为明显,支持假设2。这说明改革通过减少人为干预、强化数据穿透式监管,显著压缩了征纳合谋的操作空间,从而更有效地约束了合谋行为对财务信息的扭曲。在列(2)中,交互项 Treatment × TaxAvoid 系数为-0.005,同样在1%水平上显著为负,说明在避税程度较高的企业中,改革对财务报告质量的促进作用更为突出,假设3得到验证。这意味着全电发票系统通过自动归集与交叉验证企业税收数据,增强了避税行为的可识别性,倒逼企业提升财务透明度以重建市场信誉。 六、稳健性检验 (一)PSM-DID检验 为缓解样本选择偏差可能带来的内生性问题,本研究采用倾向得分匹配-双重差分法(PSM-DID)对基准回归结果进行稳健性检验,使用Logit模型进行倾向得分估计。匹配后样本量为6,727家上市公司,满足共同支撑假设。 表5 PSM-DID回归结果分析 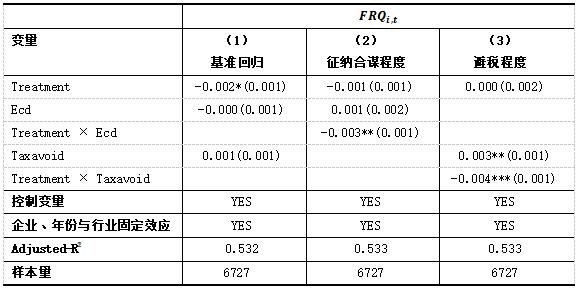 注:*,**,***分别表示10%、5%和1%的显著性水平,括号内为t值。 基于匹配后样本,重新对三个假设进行回归估计,结果如表5所示。列(1)显示,全电发票改革变量(did)系数为-0.002,在10%水平上显著,与基准回归结果方向一致,假设1再次得到支持。列(2)中,交互项Treatment × Ecd 系数为-0.003,在5%水平上显著为负,假设2保持稳健。列(3)中,交互项Treatment × TaxAvoid系数为-0.004,在1%水平上显著为负,假设3同样得到支持。综上所述,通过PSM-DID方法控制可能的选择偏误后,三个假设同样成立,研究结论可靠。 (二)排除其他政策干扰的检验 为进一步排除同时期其他政策或事前趋势对研究结论的干扰,本研究采用年份提前法进行安慰剂检验。具体而言,在保持全电发票改革实际实施时间不变的基础上,分别构造两个虚假的政策实施时间变量:将各省份的改革时间提前1年与提前2年,并基于此生成对应的虚拟处理变量Treatment_fake1与Treatment_fake2。 表6 排除其他政策干扰的检验分析 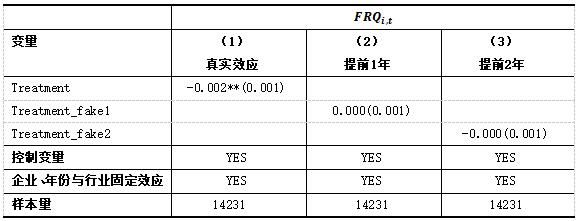 注:*,**,***分别表示10%、5%和1%的显著性水平,括号内为t值。 回归结果如表6所示。第(1)列为真实政策时间的估计结果,Treatment系数为-0.002,在5%水平上显著,与基准结论一致。第(2)列与第(3)列分别为政策时间提前1年与2年的估计结果,虚假政策变量Treatment_fake1与Treatment_fake2的系数均未通过显著性检验。这表明,在改革实际实施之前,处理组与对照组之间并未出现显著的财务报告质量差异,排除了其他潜在政策或系统性趋势对研究结论的干扰。因此,基准回归中观察到的政策效应可稳健地归因于全电发票改革的实施。 (三)更换被解释变量检验 为确保研究结论不依赖于特定财务报告质量的度量方式,本研究进一步采用真实盈余管理水平(REM)作为财务报告质量的替代指标,重新对研究假设进行检验。REM通过企业真实经营活动操纵程度来度量盈余管理,其值越高表明财务报告质量越低。具体地,本文借鉴Roychowdhury(2006)[21]的方法,从销售操纵、生产操纵与费用操纵三个维度构建REM综合指标。 表7 REM回归结果分析 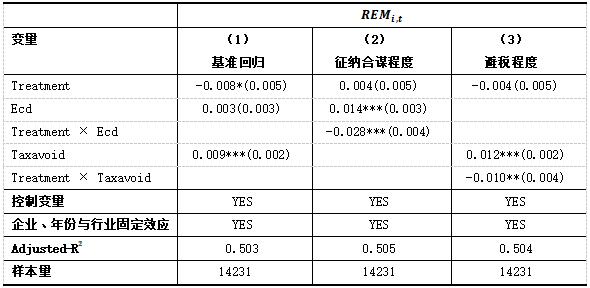 注:*,**,***分别表示10%、5%和1%的显著性水平,括号内为t值。 回归结果如表7所示。第(1)列基准回归中,全电发票改革变量(Treatment)系数为-0.008,在10%水平上显著,表明即便更换为REM度量,改革依然显著提升了财务报告质量,假设1仍得到支持。第(2)列中,交互项Treatment × Ecd系数为-0.028,在1%水平上显著为负,假设2依然成立。第(3)列中,交互项Treatment × Taxavoid系数为-0.010,在5%水平上显著为负,假设3再次得到证实。综上所述,在更改为真实盈余管理水平(REM)作为财务报告质量的度量后,本文的三个研究假设依然得到显著支持,研究结论可靠。 (四)调整聚类标准误层级检验 为检验估计结果对标准误设定方式的敏感性,本文进一步调整了聚类稳健标准误的层级,分别在公司层面、省份-年份交互层面与行业-年份交互层面进行聚类调整,以控制不同维度可能存在的组内相关性与异方差问题。 表8 调整聚类标准误层级检验分析 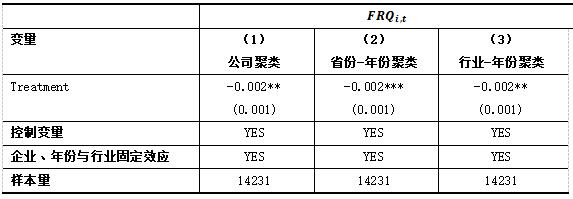 注:*,**,***分别表示10%、5%和1%的显著性水平,括号内为t值。 如表8所示,全电发票改革变量(Treatment)在不同聚类标准误设定下均保持显著为负,表明研究结论在不同误差结构假设下均具有统计稳健性。具体而言,无论将标准误聚类在公司个体层面、省份与年份交互层面,还是行业与年份交互层面,改革对财务报告质量的提升效应均一致显著,未因聚类层级的改变而发生本质变化。进一步印证了基准回归结论的可靠性。 七、结论与启示 (一)研究结论 基于2018—2024年我国上市公司数据,本文以全电发票改革试点为准自然实验,系统考察了数字化税收征管升级对公司财务报告质量的影响。研究结果表明,数字化税收征管升级显著提升了公司财务报告质量,具体表现为企业操控性应计利润和真实盈余管理水平均明显下降,且相关结论在多种稳健性检验下依然成立。进一步分析发现,该治理效应在征纳合谋程度较高及避税动机较强的公司中更为显著,表明数字化税收征管通过强化信息透明度和监管威慑,有效压缩了企业财务操纵空间。总体而言,数字化税收征管升级不仅改善了税收治理环境,也对提升资本市场信息披露质量发挥了积极作用。 (二)研究启示 1.政策制定层面 其一,持续完善全电发票生态与跨部门协同机制。以全电发票为核心,打破跨地区、跨行业数据壁垒,推动税务系统与企业财务软件、“信用中国”及其他政府部门数据深度兼容,消除数据孤岛,实现“一票式”数据集成与全链条监管。其二,实施差异化监管,聚焦重点治理对象。税务部门应将征纳合谋、避税程度较高的企业列为重点监管对象,依托全电发票智能预警功能,优化风险识别模型,强化对隐性违规行为的穿透式核查,提升监管资源配置效率。 2.企业实践层面 对于征纳合谋、避税程度较高的企业,应摒弃传统违规模式,借全电发票改革重构财务流程:一方面加大财务数字化投入,实现财务系统与全电发票平台无缝对接,通过自动化录入、交叉验证减少人为干预,规范会计处理;另一方面完善内部控制,强化对业务招待费、关联交易等重点领域的管控,降低合规风险;而中小微企业应借助政策红利加快转型,利用税务部门免费工具包、代理记账等支持政策降低成本,避免“被动合规”风险;同时提升财务人员数字化素养,熟悉全电发票全流程规范,将合规要求融入日常财务管理,以财务透明度增强市场竞争力。 3.税务机关层面 其一,优化智能风险监管模型。依托全电发票海量交易数据,迭代升级大数据与人工智能算法,强化税费种联动管理,精准划分风险等级,减少人工干预,提升对隐性违规行为的识别能力。其二,构建“守信激励、失信惩戒”闭环机制。依托纳税信用与商业信用联动评价体系,为高信用企业提供绿色通道、简化监管流程,对失信企业实施联合惩戒,引导企业规范财务披露与纳税行为。 4.资本市场层面 监管部门应结合全电发票改革成效,优化上市公司信息披露制度,要求企业披露全电发票相关的财务流程优化、合规管理等信息,提升财务报告增量信息含量;同时加强投资者教育,引导市场主体利用全电发票数据交叉验证企业财务真实性,缓解信息不对称,为注册制背景下资本市场健康运行提供支撑。 参考文献: [1]曾亚敏,张俊生.税收征管能够发挥公司治理功用吗?[J].管理世界,2009(3):143-151. [2]张克中,欧阳洁,李文健.缘何“减税难降负”:信息技术、征税能力与企业逃税[J].经济研究,2020,55(3):116-132. [3]欧阳洁,黄永颖,张克中.税收征管的数字化转型与企业投资:中国的经验证据[J].财贸研究,2023,34(5):39-53. [4]纪亚方,梁日新,池亚楠.大数据税收征管能抑制企业违规行为吗:基于“金税三期”的准自然实验[J].当代财经,2023(2):45-54. [5]范扎根.智慧税务背景下提升税务监管质效的研究[J].国家税务总局税务干部学院学报,2024(3):39-48. [6]杨兰品,张永叶,胡凯.税收征管数字治理与企业劳动收入份额:基于“金税三期”试点的证据.[J]税收经济研究,2022(4):36-50. [7]吴宗阳.“全电发票”改革下企业财税流程再造[J].纳税,2024,18(19):28-30. [8]孙光国,杨金凤.财务报告质量评价研究:文献回顾、述评与未来展望[J].会计研究,2012(3):31-38. [9]孙光国,朱一妮.股权结构、董事会有效性与财务报告透明度——来自深圳交易所主板上市公司的经验证据[J].宏观经济研究,2014(4):90-96. [10]林雁,谢抒桑,刘宝华,等.公司年报审计意见与独董发表异议——基于审计意见信息功能的考察[J].华东经济管理,2020,34(12):108-117. [11]叶康涛,刘行.税收征管、所得税成本与盈余管理[J].管理世界,2011(5):140-148. [12]王雪平.税收执法提升了企业财务报告质量吗:基于“金税工程三期”的准自然实验[J].贵州财经大学学报,2020(3):49-60. [13]汤晓建,张俊生,林斌.税收征管规范化降低了企业避税程度吗?——基于税务行政处罚裁量基准的准自然实验[J].财经研究,2021,47(6):19-32. [14]汤晓建,杜东英,谢丽娜,林斌.税收征管规范化改善了企业财务报告质量吗——基于税务行政处罚裁量基准的准自然实验[J].会计研究,2023(2):3-11. [15]陈健.电子发票:助力财务管理创新实践[J].财务与会计,2022(10):45-48. [16]凌福香.全电发票全面推广对企业财务管理的影响及对策研究[J].商业2.0, 2024(27):126-128. [17]林永民,冯宏薇.供应链金融“脱核”融资创新模式比较[J].财会月刊,2024, 45(23):89-95. [18] Imai S, Krishna K. Employment, Deterrence and Crime in a Dynamic Model[J]. International Economic Review, 2004, 45(3): 845-872. [19] Spence M. Job market signaling[J]. The Quarterly Journal of Economics, 1973, 87(3): 355-374. [20] Dechow P M, Sloan R G, Sweeney A P. Detecting earnings management[J]. The Accounting Review, 1995, 70(2): 193-225. [21] Roychowdhury S. Earnings management through real activities manipulation[J]. Journal of Accounting and Economics, 2006, 42(3): 335-370.
[注]基金项目:2025年江苏省大学生创新创业训练计划:数字化税收征管升级与公司财务报告质量——基于全电发票改革试点的研究(项目编号:S202510307217)。 |

下一篇:没有了
 ESG表现与商业银
 企业战略风险对财
 数字化税收征管升
 制度视角下企业ES
 我国消费税征收环
 企业ESG的“漂绿
 基于企业生命周期
 新零售模式下天虹