数字化转型缓解企业融资约束的作用机制
|
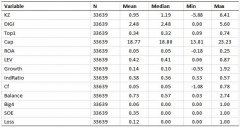
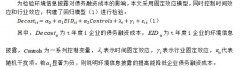
夏晓晓 (广州工商学院商学院,广东 广州 510850) 摘要:本文以2012-2024年沪深A股上市公司为样本,实证检验数字化转型对企业融资约束的缓解效应,并从信息传递与公司治理双视角,探究分析师关注、会计稳健性的中介作用。研究发现:数字化转型能显著降低企业融资约束水平,且该结论在替换融资约束衡量指标、剔除疫情样本、滞后自变量、工具变量法及平稳性检验后依然稳健;分析师关注和会计稳健性发挥部分中介作用,数字化转型可通过提升分析师关注、优化会计稳健性缓解企业融资约束。 关键词:数字化转型;融资约束;分析师关注;会计稳健性 一、引言 数字化转型已成为企业突破发展瓶颈、提升核心竞争力的重要战略选择。融资约束作为制约企业投资决策、阻碍可持续发展的关键问题,其形成根源在于资本市场信息不对称与委托代理冲突引发的外部融资成本高、融资渠道窄等问题。而数字化转型凭借大数据、人工智能、区块链等技术的赋能,能够优化企业信息披露质量、降低信息不对称程度、提升内部治理效率,企业数字化转型程度高也意味着更强的市场竞争力和更稳健的经营能力[1],为缓解融资约束提供了新的路径。基于此,本文以2012-2024年中国非金融A股上市公司为样本,系统检验数字化转型对融资约束的缓解效应,并构建中介效应的分析框架,探究分析师关注、会计稳健性的中介作用。 二、理论分析与研究假设 数字化转型对企业的影响已成为学界研究热点,通过提升企业信息披露的及时性、准确性与完整性,利用大数据技术整合企业经营、财务、创新等信息,降低资本市场信息不对称程度,减少外部投资者的风险溢价,这种新兴的组织方式通过赋能效应和信息效应影响企业行为决策[2],提升企业经营绩效与偿债能力,增强外部投资者的信心;同时企业数字化显著提高了自身的持续经营能力,拓宽企业融资渠道,以缓解融资约束、降低融资成本,缓解融资困境[3],提升了企业融资可得性。 融资约束的形成与资本市场信息不对称、委托代理冲突、企业自身特征等因素密切相关。现有研究表明,企业创新行为、信息披露质量、公司治理结构等均会影响融资约束水平。其中,分析师作为资本市场的信息中介,其关注行为能提升企业信息透明度;因此企业数字化转型有助于吸引更多的外部关注,降低内外部信息不对称,从而推动股权资本成本下降[4]。会计稳健性作为会计信息质量的重要特征,会计稳健性作为一种内部监督机制,要求企业持谨慎态度,及时披露不利信息[5],能降低外部投资者的风险感知,提升企业信用水平,二者均可能成为数字化转型缓解融资约束的重要路径。基于此,提出以下假设: 基于此,提出假设: H1:企业数字化转型推进程度越高,其面临的融资约束水平越低。 H2:分析师关注在数字化转型与融资约束之间发挥中介作用,即数字化转型通过提升分析师关注缓解企业融资约束。 H3:会计稳健性在数字化转型与融资约束之间发挥中介作用,即数字化转型通过优化会计稳健性缓解企业融资约束。 三、研究设计 (一)样本选取与数据来源 本文选取2012-2024年中国非金融A股上市公司为初始研究样本,并进行如下筛选:(1)剔除ST、*ST及退市上市公司样本;(2)剔除关键变量数据缺失的样本;(3)对所有连续变量在1%和99%分位数上进行缩尾处理,以避免极端值的影响。最终得到33639个观测值。本文数字化转型数据来自马克数据网获得,融资约束、分析师关注、会计稳健性及公司治理等财务与治理数据均来自国泰安(CSMAR)数据库。 (二)变量定义 1.被解释变量 参考现有研究[6],采用KZ指数衡量企业融资约束水平,KZ指数越大,表明企业融资约束程度越高。 2.解释变量 参考现有研究[7]的做法,筛选出99个与数字化转型高度相关的关键词。采用“词频+ 1”后取自然对数的方式进行标准化处理,构建数字化转型程度衡量指标(DIGI)。该指标取值越大,代表企业数字化转型的深度与广度越高。 3.中介变量 分析师关注(Attention):采用跟踪上市公司的分析师人数加1后取自然对数衡量。会计稳健性(ACF):采用ACF指数衡量会计稳健性系数,系数越大,说明企业会计稳健性水平越高。 4.控制变量 参考现有研究选取第一大股东持股比例(Top1)、资本性支出对数(Cap)、总资产报酬率(ROA)、资产负债率(Lev)、营业收入增长率(Growth)、独立董事占比(IndRatio)、经营性现金流/总资产(Cf)、股权制衡度(Balance)、审计师是否来自国际四大(Big4)、企业性质(SOE)、是否发生损失(Loss)作为控制变量,同时控制年度与个体固定效应。 (三)模型构建 为检验假设H1,构建数字化转型对融资约束的基准回归模型: KZi,t=α0+α1DIGIBi,t+∑αkControlsi,t+∑Year+∑ID+εi,t (1) 其中,i代表企业,t代表年度,Controls为控制变量,ε为随机误差项。若为检验分析师关注(Attention)和会计稳健性(ACF)的中介作用(H2、H3),构建中介效应模型: Mediatori,t=β0+β1DIGIi,t+∑βkControlsi,t+∑Year+∑ID+εi,t (2) KZi,t=γ0+γ1DIGIi,t+γ2Mediatori,t+∑γkControlsi,t+∑Year+∑ID+εi,t(3) 其中,Mediator为中介变量,分别为 Attention 和 ACF。 (四)描述性统计 表1报告了主要变量的描述性统计结果。融资约束(KZ)的均值为0.95,中位数为1.19,取值区间介于- 5.88至6.41之间,极值差异显著,反映出样本企业在融资约束程度上存在明显的个体异质性。数字化转型程度(DIGI)的均值与中位数均为2.48,最小值为0,最大值达5.60,这一结果表明样本中仍有部分企业尚未启动数字化转型进程。 表 1 主要变量描述性统计 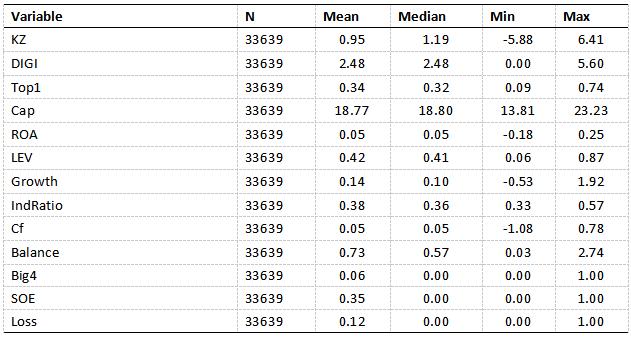 四、实证分析 (一)基准回归分析 表2报告了数字化转型对融资约束的基准回归结果。表2列(1)未纳入年度与个体固定效应的基准回归结果,数字化转型(DIGI)在1%水平上显著;列(2)进一步加入所有控制变量后,DIGI仍在1%水平显著,说明数字化转型对融资约束的缓解效应未受其他干扰因素的实质性影响;列(3)、(4)采用逐步回归法,纳入个体固定效应与年度固定效应后,DIGI均在1%水平上显著为负。上述回归结果表明,数字化转型对企业融资约束具有显著的负向影响,验证H1。 表 2 基准回归结果 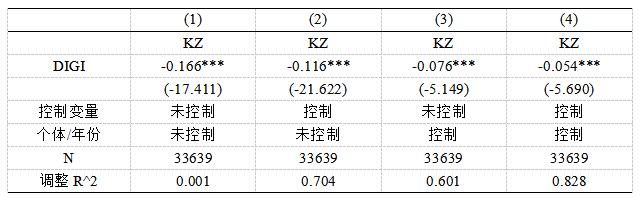 注:“∗”“∗∗”“∗∗∗”代表在 10%、5%以及 1%水平上统计显著,下同。 (二)稳健性检验 1.剔除疫情样本 考虑到2020-2022年新冠疫情的暴发对企业融资环境等产生了外生冲击,可能干扰核心变量间的真实关系,本文进一步剔除该疫情期间的样本观测值后重新进行回归检验,回归结果如表3(1)显示,DIGI的系数为-0.053,在1%水平上显著为负,结论保持稳健。 2.滞后自变量 考虑到上市公司数字化转型效果的滞后性[7],为避免同期带来的干扰,本文将数字化转型程度滞后一期(DIGI_L)作为解释变量,以缓解反向因果带来的内生性问题,回归结果如表3(2)显示,DIGI_L的系数为-0.058,在1%水平上显著为负,结论保持稳健。 3.替换融资约束衡量指标 分别采用SA指数和WW指数替换KZ指数作为融资约束的衡量指标,回归结果如表3(3)(4)显示,DIGI的系数均在1%水平上显著为负,表明数字化转型对融资约束的缓解效应不受指标衡量方式的影响。 表3 稳健性检验 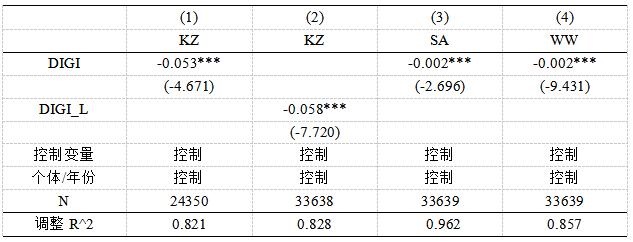 (三)内生性检验 为有效缓解模型潜在的内生性问题,本文采用工具变量两阶段最小二乘法(2SLS)展开内生性检验。选取 “企业所在城市同年数字化转型均值”作为数字化转型的工具变量,两阶段回归结果显示,第一阶段回归中,工具变量与数字化转型的回归系数显著为正,验证了工具变量的有效性;第二阶段回归中,数字化转型对融资约束的影响系数仍在10%水平上显著为负,且与基准回归结论保持一致,研究具有可靠性。 表 4 内生性检验 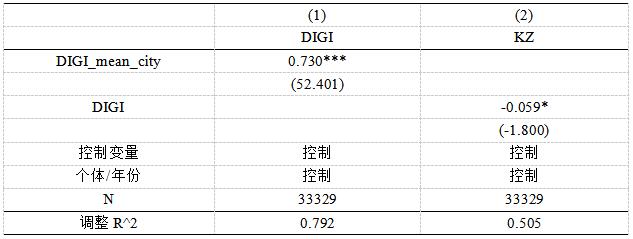 (四)安慰剂检验 为检验核心变量是否受不可观测变量的影响,本文进一步进行安慰剂检验。表5通过对比安慰剂系数分布和真实系数,通过随机生成数字化转型的虚拟变量(DIGI_placebo)进行安慰剂检验,首先系数验证了真实效应的存在,此外回归结果显示,虚拟变量的系数不显著,而真实的数字化转型系数仍显著为负,表明本文的研究结论并非由随机因素导致,具有可靠性。 表 5 安慰剂检验结果 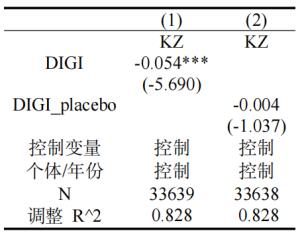 (五)中介效应检验 1.分析师关注 本研究采用Bootstap方法检验信任的中介效应,设置Bootstrap次数为5000,置信区间为95%,采用Bootstrap抽样法检验后得到表6,报告了分析师关注(Attention)的中介效应检验结果。引入分析师关注(Attention)后,数字化转型对融资约束的回归系数仍显著为负,且系数绝对值较基准回归减小检验结果显示,间接效应的95%置信区间为 [-0.0016,-0.0003],不包含0,说明分析师关注发挥部分中介作用,假设H2成立,即数字化转型可通过提升分析师关注程度,强化信息传递效率、降低企业与外部资金方的信息不对称,进而缓解融资约束。 表 6 分析师关注中介分析 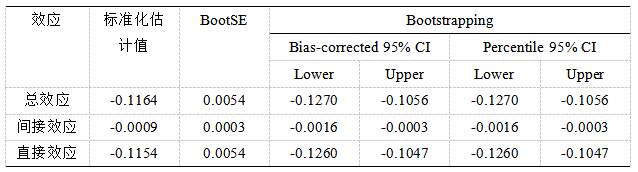 2.会计稳健性 表 7报告了会计稳健性(ACF)的中介效应检验结果。从会计稳健性的中介效应来看,数字化转型对会计稳健性的回归系数显著为正,表明数字化转型能显著优化企业会计稳健性;引入会计稳健性后,数字化转型对融资约束的回归系数仍显著为负,且系数绝对值较基准回归减小,Bootstrap检验结果显示,间接效应的95%置信区间为[0.0001,0.0016],不包含0,说明会计稳健性发挥部分中介作用,假设H3成立,即数字化转型通过提升会计信息质量、完善公司治理水平,降低企业与资金供给方之间的信息不对称,从而有效缓解融资约束。 表 7 会计稳健性中介分析 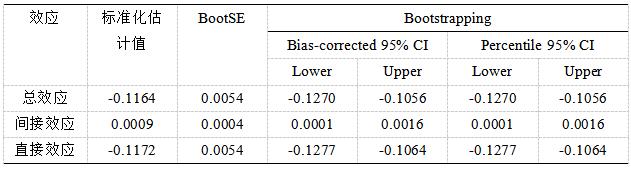 (六) 异质性分析 为进一步验证数字化转型缓解融资约束的情境差异,本文从以下3个维度分组回归检验,结果如下。 1.审计意见异质性 企业被出具非标准审计意见往往意味着财务信息质量存在瑕疵,外部投资者信任度更低,数字化转型的信号传递效应被显著削弱。表8(1)(2)回归结果显示,标准审计意见组中DIGI在1%水平上显著为负;而非标准审计意见组中DIGI统计上不显著。这表明,仅在审计质量较高的企业中,数字化转型才能通过提升信息透明度有效缓解融资约束。 2.盈利状况异质性 亏损企业面临较大盈余压力,管理层更可能利用数字技术进行隐蔽的盈余管理,向市场传递负面信号,削弱数字化转型的价值传递效果。表8(3)(4)回归结果显示,未发生损失组中DIGI在1%水平上显著为负;而损失组中DIGI统计上不显著。这说明,盈利企业的数字化转型更易获得外部投资者认可,能有效缓解融资约束。 3.行业属性异质性 参考2012年版《上市公司行业分类指引》,将信息传输、软件和信息技术服务业(I),科学研究和技术服务业(M)划分为高科技行业,其他划分为非高科技行业。高科技企业本身具有高研发投入、高经营不确定性特征,其融资约束更多源于技术风险与估值难度,数字化转型的信息增量作用有限。表8(5)(6)回归结果显示,非高科技公司组中DIGI在1%水平上显著为负;而高科技公司组中DIGI统计上不显著。这表明,数字化转型对传统行业企业融资约束的缓解作用更为突出。 表 8 异质性检验结果 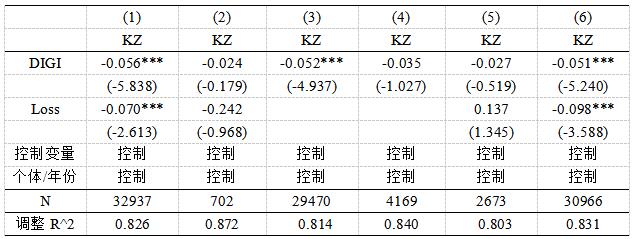 五、研究结论与启示 (一)研究结论 本文以2012-2024年中国非金融A股上市公司为样本,检验了数字化转型对企业融资约束的缓解效应,并探究了分析师关注、会计稳健性的中介作用,得出以下主要结论:第一,数字化转型能显著缓解企业融资约束,且该结论在多种稳健性检验后依然成立,表明数字化转型是企业破解融资困境的重要战略选择。第二,分析师关注和会计稳健性在数字化转型与融资约束之间发挥部分中介作用,验证了“数字化转型→信息中介/会计信息质量→融资约束”的传导路径。 (二)启示 企业需要将数字化转型纳入企业长期发展战略,提升信息披露质量与内部治理效率,充分发挥数字化转型对融资约束的缓解效应;二是重视分析师关注与会计信息质量的中介作用,提升企业信息透明度,同时完善会计核算体系,优化会计稳健性,提升融资约束缓解效果。资本市场引导分析师加强对数字化转型企业的研究与跟踪,提升企业信息透明度,降低信息不对称;完善资本市场信息传递机制,引导外部资金向数字化转型企业流入。 参考文献: [1]赵芳,姚淑怡,单吉堃.数字化转型如何助力企业降低债务融资成本[J].学习与探索,2025,(12):137-147. [2]毕鹏波,胡誉潇,边志强.数字化转型能够抑制企业“漂绿”行为吗?——来自中国A股上市公司的证据[J].产业组织评论,2025,19(1):185-208. [3]居来提·色依提,葛力铭,张传兵.企业数字化、融资困境与持续经营能力[J].西南民族大学学报(人文社会科学版),2024,45(3):93-104. [4]郑晓佳,张雪彬,蒋先玲.企业数字化转型与资本市场融资效率——基于股权资本成本的证据[J].国际商务(对外经济贸易大学学报),2023(6):133-153. [5]KimJ.B., Zhang L.Accounting Conservatism and Stock Price Crash Risk:Firm-level Evidence[J].Contemporary Accounting Research,2016,33(1):412-441. [6]王宗润,张泰愚,任晓航.人工智能采纳率对公司战略激进度的影响研究——融资约束与智能转型支出的中介效应[J/OL].系统工程理论与实践,1-19[2026-07-17].https://link.cnki.net/urlid/11.2267.n.20260206.1421.010.. [7]赵宸宇,王文春,李雪松. 数字化转型如何影响企业全要素生产率[J].财贸经济,2021,42(7):114-129. |
下一篇:没有了
 数字化转型缓解企
 制造业企业环境信
 湖北省中小微外向
 人民币国际化影响
 企业ESG表现对融
 企业数字化转型对