“双碳”背景下所得税优惠对比亚迪经营的激励作用
|
黄金 (钟山职业技术学院,江苏 南京 210049) 摘要:税收优惠政策是国家宏观调控政策手段之一,是赋能企业创新发展与效益提升的核心工具。本研究以比亚迪企业为样本,分析企业2020-2024年间所得税优惠政策对企业研发投入、营业收入和规模扩张的影响,定量分析所得税优惠对企业经营的激励作用,并进行滞后期分析,在此基础上提出优化建议,以期为新能源企业借助财税政策实现高质量发展提供参考。 关键词:双碳;税收优惠;新能源企业 一、研究背景 2020年我国“双碳”目标正式提出后,新能源产业成为绿色低碳转型的核心赛道,而新能源汽车行业,则是新能源产业的核心构成部门。税收优惠政策作为调节产业发展的重要宏观政策工具之一,以”研发激励+消费引导”为核心,形成了多环节、多层次的政策体系。比亚迪作为新能源汽车的领军企业之一,在2020-2024年间销量实现跨越式增长,公司对研发投入也连年攀升,专利储备及技术成果在多个领域相继实现突破。本文以比亚迪股份有限公司为研究样本,选取2020-2024年企业所得税优惠金额、研发费用、总营业收入及企业规模等数据,定量分析所得税优惠政策对企业经营的激励作用,特别分析了企业创新活动具有显著的周期性特征,并进行了滞后性检验,探讨税收优惠在不同滞后期上的传导效应。结合案例剖析,本文提出优化对建议,为新能源企业借助税收优惠政策实现高质量发展提供参考。 二、理论框架 (一)财税激励理论 财税激励理论[1]认为,税收优惠通过降低企业税负、减少研发成本,提升企业创新投入的预期收益,进而激发创新动力。核心逻辑在于,研发活动的高风险性与高投入性易导致市场失灵,税收优惠作为政府干预手段,可通过“成本节约—资金回流—创新再投入”的路径,弥补市场缺陷,促进创新资源的高效配置,这一理论为税收优惠与企业创新的关联研究提供了核心支撑,也是本研究分析所得税优惠政策激励企业经营发展的理论依据。 (二) 创新理论 创新理论[2]强调技术突破与资源整合对企业竞争力的核心作用,企业创新能力体现为研发投入强度、专利产出、新产品研发等多维度指标。在新能源产业中,创新能力不仅是企业生存发展的关键,更是产业升级的核心驱动力,而税收优惠政策通过影响企业创新资源的配置效率,成为调节创新能力的重要外部因素。 三、比亚迪现状分析 (一)基本情况 比亚迪股份有限公司成立于1995年,现已发展成为全球新能源汽车产业的领军企业之一。其业务布局覆盖了从上游的动力电池、电机、电控等核心零部件研发与制造,到中游的整车设计、生产,乃至下游的充电服务、电池回收等全产业链环节,形成了显著的垂直整合优势。2020年至2024年间,比亚迪新能源汽车销量实现跨越式增长,连续多年位居中国乃至全球市场前列,其行业地位与影响力使其成为研究产业政策效应的理想样本。 (二)比亚迪目前享受的税收优惠 作为国家认定的高新技术企业,比亚迪享受的优惠覆盖企业所得税、增值税、消费税、车辆购置税等,本文仅以所得税进行分析。 1.企业所得税核心优惠 比亚迪目前享受高新技术企业15%税率,比法定25%的税率降低10个点,很大程度上减轻了税负压力;同时,比亚迪的亏损结转年限延长至最长10年,比普通企业多5年,这个优惠政策使得比亚迪在经营过程中可以使用研发密集型重资产模式。 2.研发费用百分百加计扣除 目前我国对研发支出的政策体现在税基式优惠(加计扣除),自2023年起,制造业未形成无形资产的,研发费用按百分百加计扣除,形成无形资产按200%摊销。比亚迪2024年研发费用约540亿元,90%以上费用化,并在当年即可兑现,直接减少应纳税所得额,从而显著降低研发成本,为企业大额节税。 3.设备器具一次性扣除 比亚迪在一个纳税年度内,如新购≤500万元设备器具可一次性计入成本费用,这个优惠政策使得比亚迪在经营过程中能够加速资金回笼,满足企业产能扩张的需要。 4.技术转让所得税减免 比亚迪在一个纳税年度内,如技术转让所得≤500万元,则转让收入免税,超过500万元部分减半征收,这个优惠政策可以助力比亚迪实现最快的技术成果转化,推动比亚迪将研发成果转化为实际经济效益,激励比亚迪进行专利研发。 (三)比亚迪2020-2024年所得税优惠实际享受情况 针对比亚迪目前享受的所得税优惠政策,收集整理比亚迪年报数据,将比亚迪2020-2024年间实际缴纳所得税及实际税率情况如下表所示: 表1 比亚迪2020-2024年所得税优惠情况 (单位:亿元) 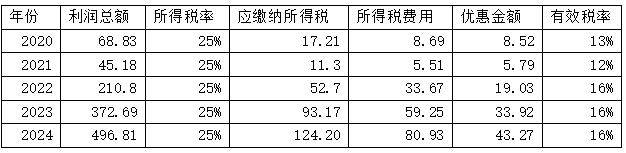 数据来源:利润总额、所得税费用数据均来自2020-2024比亚迪年报,优惠金额和有效税率为笔者根据年报数据计算得出,计算步骤见一些注释。为简化计算过程,在计算所得税优惠金额时,假设利润总额等于应纳税所得额,不考虑纳税调整,也不考虑递延所得税资产/负债。 注1:优惠金额=利润总额*所得税率-实际缴纳的所得税费用 注2:有效税率=所得税费用/利润总额 由表1数据可以看出,比亚迪在2020-2024年间实际有效税率始终保持在12%-16%之间,远远低于法定的基准税率25%,可以直观的反映出所得税优惠的力度和实际红利;与此同时,由五年间的数据变化可以看出,比亚迪利润总额的变动趋势与有效税率、所得税优惠金额高度契合。2021年,受疫情特殊因素的影响,比亚迪利润总额小幅下降,所得税优惠金额同步减少。2022年后,比亚迪利润总额持续大幅增长,所得税优惠金额也显著上涨,初步体现出所得税优惠政策与企业经营增长的正向关联关系。 四、所得税优惠对企业经营的激励作用 为进一步量化所得税优惠政策对比亚迪经营发展的激励作用,本文选取所得税优惠金额、研发费用、总营业收入、企业规模四大核心指标进行数据趋势分析,从研发投入、营收增长、规模扩张三个维度展开细化分析,基础数据如表2所示: 表2 比亚迪2020-2024年研发费用、总营收、企业规模和优惠金额 (单位:亿元) 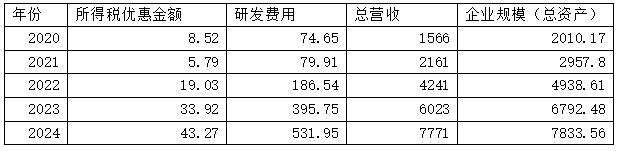 (一)所得税优惠对研发费用的激励作用[3] 为进一步细化所得税优惠对比亚迪研发费用的影响,本文将近五年间比亚迪的研发费用和所得税优惠金额进行对比,具体走势如图1所示。 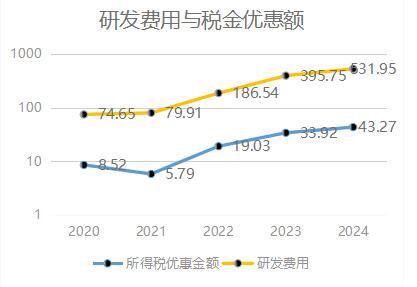 图1 比亚迪2020-2024年研发费用和所得税优惠金额 (单位:亿元) 由图1可以直观的看到,比亚迪在2022-2024年间,研发费用与所得税优惠金额的变动趋势高度趋同,且都存在显著的阶段性转折。比亚迪所得税优惠金额在2021年降至5.79亿元,之后在2022年翻倍上涨至19.03亿元,形成明显的拐点;而同期的研发费用在2021年也显著减缓增加,2022年的增长幅度也呈现翻倍,此后一直保持高速增长。除了考虑当时的特殊情况(疫情影响),不难看出比亚迪对税收优惠政策的敏感性。拐点之后,比亚迪所得税优惠金额增长至2024年的43.27亿元,研发费用也同步增长至531.95亿元,两者始终保持同步高速增长的态势。这一由降转升的拐点变化充分印证了,所得税优惠政策确实使得企业实现了成本节约--资金回流,将更多的资金投入到研发技术,形成了税收优惠--研发投入增加的良性循环。上述数据走势表明,所得税优惠政策对比亚迪的研发投入具有显著且积极的激励作用,有效激发了企业的创新动力。 (二)所得税优惠对总营收的激励作用[4] 为进一步细化所得税优惠对比亚迪研发费用总营收的影响,本文将近五年间比亚迪的总营业收入和所得税优惠金额进行对比,具体走势如图2所示。 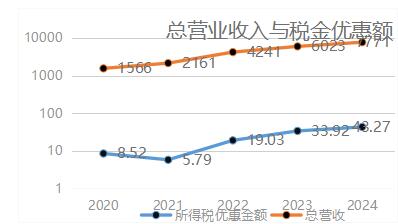 图2 比亚迪2020-2024年总营收和所得税优惠金额 (单位:亿元) 如图2所示,2020-2024年间,比亚迪总营业收入始终保持增长势态,从2020年的1566亿元增长至2024年的7771亿元,但是在2021年开始出现增长显著减缓的情况,而所得税优惠金额也在2021年出现明显的拐点,下降至5.79亿元,之后在加速上升。在所得税优惠金额在2022年跃升至19.03亿元时,同期的营业收入增幅也接近翻倍,从2161亿元增长至4241亿元,增幅超过90%。这一营收增长的拐点和所得税优惠金额的拐点高度吻合,这说明优惠金额处于低位时,营收增速相对温和。优惠金额突破性增长时,营收同步进入爆发式增长渠道。这说明所得税优惠政策不仅通过研发激励间接促进营收增长,同时还通过降低比亚迪整体税负,为企业市场开拓、品牌推广等提供充足的资金支持,助力比亚迪扩大市场份额。因此,所得税优惠政策对比亚迪总营业收入的增长具有显著的正向激励作用,是企业增长营收的重要助推力。 (三)所得税优惠对企业规模的影响作用 为进一步细化所得税优惠对比亚迪研发费用总营收的影响,本文将近五年间比亚迪企业规模(总资产)和所得税优惠金融进行对比,具体走势如图3所示。 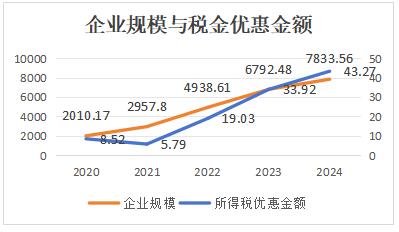 图3 比亚迪2020-2024年企业规模和所得税优惠金额 (单位:亿元) 由图3可以直观的看到,2022-2024年间,比亚迪总资产从2010.17亿元增长至7833.56亿元,企业规模实现明显扩张,而所得税优惠金额在同期的变化趋势与企业规模高度同向。 比亚迪总资产从2010.17亿元增长至7833.56亿元,企业规模持续增长,但增长速度呈现明显的阶段性拐点。2021是企业规模扩张的关键转折,2021年总资产是2957.8亿元,同比增速是47.1%,2022总资产跃升至4938.61亿元,同比增速达67%,创下5年间增速峰值,形成规模扩张的拐点。这一拐点的形成与所得税优惠政策密切相关,因为2022年也是所得税优惠金额大幅提升的起点。 2022年后,所得税优惠金额的大幅度增长,为比亚迪规模扩张提供了重要的资金保障。一方面,设备器具一次性扣除政策,加速企业资金回笼,助力企业购置新的设备,扩建生产线,另一方面,降低企业经营风险,为企业市场布局提供税收缓冲。同时,优惠金额带来的资金回流,补充企业流动资金,提升了比亚迪的资产规模。由此可见,所得税优惠金额与比亚迪企业规模呈现正向关,有效激励了企业的规模扩张。 (四)所得税优惠激励的滞后性分析 前文从比亚迪的研发投入、营业收入、企业规模三个维度,分析了所得税优惠政策对比亚迪经营的正向激励作用,验证了财税激励理论在企业经营发展中的适用性。但需要进一步思考的是:这些激励作用是即时发生的,还是存在时间延迟?从企业创新活动的内在规律来看,税收优惠的政策红利传导至经营绩效,必然经历一个时间滞后的过程。根据上文整理比亚迪2020-2024的数据演变轨迹,可以清晰的识别出税所得税优惠激励作用的滞后性。 1.研发投入对税收优惠的滞后效应 根据企业创新理论,税收政策红利之后,节约的资金流入企业,会导致企业在接下来的一个会计期间调整研发费用的预算投入,所以滞后期一年作为观察数据是合理的。2021年比亚迪所得税优惠金额仅为5.79亿元(五年最低),但2022年研发费用却暴增至186.54亿元,同比增长133%。这一方面得益于2020-2021年累计8.52亿元和5.79亿元优惠形成的现金流积累,另一方面也说明企业基于对政策稳定性的预期,提前布局研发投入。2022年优惠大幅回升至19.03亿元后,2023-2024年研发费用持续维持在395.75亿元和531.95亿元的高位,形成“优惠—投入”的良性循环。这表明,从优惠金额峰值到研发投入峰值,存在约1年的滞后期。如表3所示。 表3 比亚迪税收优惠对研发费用的滞后性 (单位:亿元) 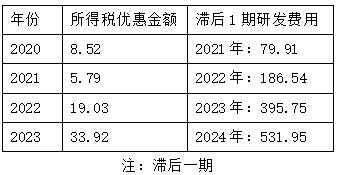 2.营收增长对研发费用的滞后效应 研发投入转化为研发成果需要经过“投入--技术突破--技术转化--产品-市场推广”的链条才能最终在营业收入上有所体现,因此仅仅滞后一期并不完善,需要考虑更长的滞后期,本文将滞后期设计为滞后一期和二期,以全面捕捉研发费用的长期转化效应。比亚迪2022年研发费用暴增后,并未立即体现在当年营收中,而是经过技术转化和市场推广周期,在2023-2024年迎来营收的持续跃升(比如 某些技术迭代类研发需要超过2年才能商业化)如表4所示。由此可见2022年的高额研发投入,从研发支出峰值到营收增长峰值,存在约1-2年的滞后期。 表4 比亚迪总营收对研发费用的滞后性 (单位:亿元) 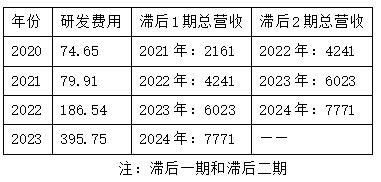 3.规模扩张对经营绩效的滞后响应 企业通常根据上一年的经营业绩来规划下一年的产能和资本支出,这符合企业标准的财务决策周期,因此滞后一期作为观察数据是合理的。比亚迪的总资产从2022年的4938.61亿元增长至2024年的7833.56亿元,这一扩张既是对前期营收高速增长的滞后反应,也受益于2022年以来持续高额的税收优惠提供的现金流支持。2023-2024年的资产规模跃升,实质上是2021-2022年政策红利经多轮传导后的最终体现。数据如表5所示。 表5 总营收对企业规模的滞后效应 (单位:亿元) 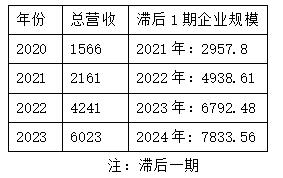 需要说明的是,上述三个指标采用不同的滞后期,是根据企业财税激励理论和价值传导的实际周期,税收优惠对研发费用和总营收及企业规模的影响周期不同,激励链条的时间跨度也不一样,因此,本文采用差异化设计更切合企业的创新活动和经营决策的真实情况。基于对比亚迪2020-2024年的数据分析,直观反映了税收优惠政策对其经营的影响,主要发现如下: 第一,税收优惠政策对比亚迪的经营具有显著且积极的激励作用。从数据绝对值和图形走势均可以看出,税收优惠总额对比亚迪的研发费用、营业收入和企业规模都存在显著的正向影响。这从量化的角度,支持了财税激励理论在比亚迪企业经营发展中的适用性。 第二,税收优惠激励的路径呈现出复合特征。所得税优惠不仅直接显著提高了研发投入,增加了企业总营业收入,还激发了企业的市场规模,使政策影响传导至市场层面,实现了“所得税优惠政策--企业税负降低--资金回笼--研发投入增加--核心技术突破--产品竞争力提升--产能扩张--市场份额扩大--企业营收增长--规模扩张”,这个链条不仅体现了税收优惠政策对企业研发的直接激励作用,揭示了政策红利从企业内部向外部的传导路径,为新能源企业借助税收优惠政策实现发展提供了清晰的实践路线。 五、结论与建议 (一)研究结论 本研究以比亚迪股份有限公司为样本,通过对2020-2024年企业所得税优惠金额、研发费用、总营收及企业规模等数据的定量分析,结合财税激励理论与创新理论,系统探讨了双碳背景下所得税优惠政策对比亚迪经营的激励作用,得出以下核心结论: 第一,所得税优惠政策有效降低了比亚迪的税负压力,为企业发展提供了充足的资金支持。2020-2024年间,比亚迪累计享受所得税优惠金额达110.53亿元,税收优惠通过“成本节约—资金回流”的路径,为企业研发投入、产能扩张和市场开拓提供了坚实的资金保障,成为企业经营增长的重要助推力。 第二,所得税优惠政策与比亚迪的研发投入、总营收增长和企业规模扩张呈现显著正相关关系,具有明确的正向激励效应。在研发投入方面,比亚迪研发费用从2021年的79.91亿元增至2024年的531.95亿元,年均增长率超过100%;在总营收方面,2020-2024年比亚迪总营收从1566亿元增长至7771亿元,年均复合增长率超过40%,市场份额持续扩大;在企业规模方面,总资产从2010.17亿元增至7833.56亿元,企业实力不断增强。这充分表明,所得税优惠政策通过降低企业创新成本、提升预期收益,有效激发了企业的创新动力和发展活力,实现了“政策激励—资源投入—效益提升”的良性循环。 第三,所得税优惠的激励效应具有显著的时间滞后特征。 通过滞后性分析发现,政策红利从释放到最终体现为经营绩效,需要经历完整的传导周期,且各环节的滞后期存在差异:从税收优惠到研发投入存在约一年的滞后期,企业通常在获得政策红利的下一年调整研发预算;从研发投入到营业收入存在1-2年的滞后期,研发成果需要经过技术转化和市场推广才能实现商业价值;从营业收入到资产扩张存在约一年的滞后期,企业需要根据上一年经营绩效规划产能扩张。这一发现的启示在于评价税收优惠效果时需要具备长期视角,短期内的优惠波动,可能无法立即体现为经营指标的同步变化。 (二)建议 1.完善管理体系,提升政策适配性。 比亚迪作为新能源行业的领军企业,应设置专门的税务筹划部门,建立健全专业的税收政策研究与应用方法,精准解读政策导向,结合企业发展战略和业务布局,制定系统的税收筹划方案。在研发环节,建立科学系统的核算和归集体系,合理划分研发费用与生产经营费用的界限,规范研发费用的归集与核算,确保研发费用加计扣除政策的全额享受。在会计处理方面,应该有灵活的会计核算方法,针对不同研发项目的特点,选择不同的归集和分配口径,在政策允许范围内最大化当期税收减免。此外,比亚迪还应当加强与税务部门的沟通协调,建立常态化沟通机制,及时了解政策动态和征管要求,积极争取税务部门的专业指导,规避税收风险。 2.建立内部联动机制,合理分配政策红利 截止至2024年,比亚迪累计享受所得税优惠金额达110.53亿元,这些可以及时变现的资金流入,无疑为企业注入了源源不断的活力。因此,比亚迪应当建立内部资源共享机制,将政策返还的资金在研发、制造、销售等环节合理配置,强化政策红利在各个环节激励作用,完善产业布局,增强企业的市场竞争能力,提升企业全方位的高质量发展 3.建立动态政策跟踪机制,及时调整企业战略 作为新能源产业,比亚迪受税收政策的影响无论在深度和广度上都较为深远,因此,建立动态政策跟踪机制,时刻关注政策走向,对比亚迪的长期发展具有举足轻重的战略意义。比亚迪应当建立政策研判机制,设置专门的部门,分配专职的人员,密切关注国家相关的产业政策和税收政策,针对政策可能带来的影响,实时调整向管理层汇报,及时调整企业经营站略和税收筹划方案。 六、研究局限与展望 本研究以比亚迪为单一案例,虽然比亚迪作为新能源行业的领军企业具有一定的代表性,但由于不同新能源企业在规模、业务结构、技术水平等方面存在差异,所得税优惠政策的激励效果可能存在不同表现,研究结论的普适性有待进一步验证。此外,本研究主要聚焦于企业所得税优惠政策,未涉及增值税、消费税、车辆购置税等其他税种的影响,同时,在计算企业所得税优惠金额时,未考虑递延所得税资产和负债的影响,数据计算的严谨性可进一步提升。未来可进一步扩大研究样本范围,选取不同规模、不同业务类型的新能源企业展开对比分析,同时可扩大研究范围,分析包括所得税在内的多种税种优惠政策,综合分析多税种税收优惠政策对新能源企业经营的协同激励效应。 参考文献: [1]赵慧茹,刘伟凡.税收优惠政策组合对企业研发效率的影响——以高新技术产业为例[J]. 现代工业经济和信息化,2025(8):286-288. [2]李岚岚.财税激励政策对科创企业关键核心技术创新的影响效应检验[J].统计与决策,2025(20):149-154. [3]李秉祥,罗天翔,贺亚莉.税收优惠政策对提升企业新质生产力的影响研究——基于研发费用加计扣除[J].生产力研究,2025(12):118-125. [4]曲晓辉,王俊,张瑞丽.税率优惠对创新产出的激励效应研究[J].财会月刊,2022 (12):16-25. |
下一篇:没有了
 ESG表现与商业银
 企业战略风险对财
 “双碳”背景下所
 家电企业公司治理
 数字化税收征管升
 制度视角下企业ES
 我国消费税征收环
 企业ESG的“漂绿